,

Cyberattaque visant la plateforme de support de la DGEP : gouvernance informatique et rôle de la DGNSI dans l’enseignement obligatoire et postobligatoire

Le lundi 26 octobre 2026, les services de l’État ont détecté un accès non autorisé à la plateforme de support informatique de la Direction générale de l’enseignement postobligatoire (DGEP). Les noms, prénoms et adresses électroniques scolaires d’environ 41’500 élèves et enseignants ont été copiés, ainsi que le contenu de demandes d’assistance. Le communiqué officiel n’a été publié que cinq jours plus tard, le samedi 31 octobre.

Au-delà de l’incident lui-même, cette affaire pose la question de la coexistence d’environnements informatiques, d’annuaires d’identité et de budgets en marge du périmètre de la Direction générale du numérique et des systèmes d’information (DGNSI). Cette problématique concerne aussi l’enseignement obligatoire.

À titre d’exemple, le portail IAM cantonal « Accès Internet sécurisé » propose, à côté de l’authentification cantonale, une connexion par edu-vd pour la DGEO et une connexion par eduvaud pour la DGEP (constat du 1er novembre 2026). Cette dernière est réservée aux enseignants de six établissements seulement.

Une telle dispersion multiplie les points d’entrée, fragmente les responsabilités et rend plus difficile l’application de standards de sécurité homogènes à l’échelle de l’État.

Afin d’obtenir des clarifications techniques, budgétaires et organisationnelles, le soussigné a l’honneur de poser les questions suivantes au Conseil d’Etat :

  1. Plateforme compromise : la plateforme de support visée était-elle exploitée par la DGEP de manière autonome avec pare-feu ou relevait-elle du périmètre de la DGNSI ?
  2. Annuaires d’identité : pour quelles raisons l’État maintient-il trois sources d’identité distinctes (authentification cantonale, edu-vd et eduvaud), dont l’une, eduvaud, n’est ouverte sur le portail IAM cantonal qu’aux enseignants de six établissements de la DGEP ?
  3. Standards de sécurité : les environnements gérés par la DGEP et la DGEO sont-ils soumis aux mêmes exigences que ceux de la DGNSI (authentification multifacteur, surveillance des connexions, audits réguliers) ?
  4. Budgets hors périmètre : quel est le montant global consacré et ventilé par direction générale DGEP et DGEO, à des acquisitions informatiques effectuées sans validation de la DGNSI entre 2023 et 2025 ?
  5. Logiciels hors catalogue : combien de logiciels ou de services en cloud, classés par type, la DGEP et la DGEO exploitent-elles en dehors du catalogue validé par la DGNSI ?
  6. Centralisation : dans un souci de sécurité et d’efficience, le Conseil d’Etat entend-il soumettre l’ensemble des acquisitions, des infrastructures et des annuaires informatiques de la DGEP et de la DGEO à l’autorité de la DGNSI ?

Bassins, le 1er novembre 2026

, ,

Initiative Frein à l’endettement moderne et pragmatique

Pour un frein à l’endettement moderne et pragmatique en intégrant les capitaux propres de l’État dans le pilotage budgétaire (Modification de l’art. 164 de la Constitution vaudoise)    Texte déposé.pdf

Mesdames et Messieurs les Députés,

Le frein à l’endettement actuel du Canton de Vaud, bien qu’historiquement conçu pour garantir des finances saines, souffre aujourd’hui d’une rigidité comptable anachronique. Il impose un « petit équilibre » annuel strict, forçant l’État à envisager des mesures de rigueur budgétaire ou des coupes dans les prestations publiques au moindre fléchissement conjoncturel, et ce, même lorsque les coffres de l’État sont pleins.

Cette situation est paradoxale. Ces dernières années, le Canton de Vaud a accumulé une fortune importante, assaini sa situation financière et consolidé des milliards de francs de capitaux propres au bilan. Pourtant, notre Constitution actuelle nous interdit d’utiliser cette fortune comme un amortisseur au service de la population, des infrastructures et de l’économie vaudoise.

La présente initiative parlementaire vise à corriger ce défaut structurel en s’inspirant des modèles éprouvés des cantons de Zurich et de Berne, afin de réduire au maximum la rigueur aveugle du système vaudois actuel :

  1. Le passage à l’équilibre à moyen terme (Modèle Zurichois/Bernois) : Le budget n’est plus prisonnier de l’année civile. L’État gagne la flexibilité nécessaire pour investir et maintenir ses prestations en période de crise, quitte à compenser lors des années de haute conjoncture.
  2. L’utilisation active des capitaux propres : À l’instar de Zurich, les déficits planifiés ne sont plus synonymes de coupes budgétaires immédiates, mais sont légitimement et sereinement épongés par la fortune accumulée lors des exercices précédents.
  3. Le bouclier anti-rigueur (Ratio de solvabilité patrimoniale) : L’introduction du nouveau paragraphe 4 garantit un garde-fou moderne et très protecteur pour l’action publique. Les mécanismes automatiques d’austérité restent gelés tant que le canton conserve un socle minimal de capitaux propres représentant au moins 20 % de son encours obligataire. Les faits comptables de notre canton démontrent qu’avec des capitaux propres historiquement élevés face à une dette obligataire maîtrisée, notre marge de manœuvre est immense et le risque de défaut est strictement nul. Maintenir le couperet du frein annuel dans un tel contexte relève de l’absurdité économique.

En adaptant notre outil budgétaire, nous ne renonçons pas à la responsabilité financière ; nous passons d’une gestion comptable à court terme à une vision économique patrimoniale et stratégique à long terme.

DEMANDE FORMELLE ET ENVOI (CONCLUSION COMPÉTENTE)

Sur la base des arguments développés ci-dessus et conformément aux dispositions de la Loi sur le Grand Conseil (LPGC),

  1. TEXTE FORMEL DE LA MODIFICATION CONSTITUTIONNELLE PROPOSÉE

Il est proposé de modifier l’article 164 (Équilibre budgétaire) de la Constitution de la République et Canton de Vaud du 14 avril 2003 comme suit :

Art. 164 – Équilibre budgétaire et prise en compte de la fortune

  1. Le budget de l’État doit être équilibré à moyen terme, sur l’ensemble d’un cycle conjoncturel.
  2. Les excédents de revenus des années précédentes sont accumulés dans une réserve conjoncturelle au sein des capitaux propres de l’État.
  3. Un budget présentant un excédent de charges est constitutionnellement autorisé et validé dès lors que ce déficit est entièrement couvert par les capitaux propres disponibles dans la réserve conjoncturelle.
  4. Les mécanismes automatiques d’assainissement ou de restriction budgétaire sont suspendus de plein droit tant que le montant total des capitaux propres de l’État est au moins à 20% de la dette brute issue des emprunts obligataires.

Il est demandé au Grand Conseil de prendre en considération cette initiative parlementaire et d’entrer en matière sur le projet de révision constitutionnelle présenté.

Bassins, le 26 octobre 2026


Prise de parole frein endettementvdéfinitivepourleplénum31126

Monsieur le Président, Mesdames et Messieurs les Députés,

Le frein à l’endettement a été conçu pour une bonne raison : des finances saines. Et il a fait son travail.

Mais aujourd’hui, il ne nous protège plus. Il nous enferme.

Il nous enferme dans le « petit équilibre » annuel. À la moindre baisse de la conjoncture, c’est la même chose : rigueur, coupes, prestations sacrifiées et manifestations. Même quand les caisses sont pleines.

C’est le paradoxe vaudois : nous avons des milliards de capitaux propres, et nous n’avons pas le droit de nous en servir dans un cadre clair.

Cette initiative propose trois choses simples.

  1. l’équilibre sur le moyen terme. Et ce moyen terme n’a rien de flou. À Berne, l’horizon, c’est le budget et les trois années suivantes du plan financier. Chez nous, ce sera la planification financière de la législature, appelée cycle conjoncturel soit cinq ans à cheval sur 2 législatures. Un horizon connu, fixé à l’avance, que la loi d’application précisera.
  2. un déficit couvert par nos capitaux propres devient admis, comme dans la Constitution bernoise.
  3. un garde-fou chiffré. Tant que nos capitaux propres atteignent 20 % de la dette, pas de coupes automatiques.

On va me dire : « Le problème, ce sont les dépenses. » Parlons-en, mais au budget. Le frein ne choisit rien. Il dit quand on peut être en déficit, pas ce qu’on finance. Les choix, c’est nous qui les faisons, ici, ligne par ligne.

Le frein actuel, lui, est aveugle. Il coupe partout, même là où les lignes étaient claires. On ne touche pas au social. On ne touche pas à l’enseignement. On ne touche pas à la santé. On ne touche pas aux communes. Et pourtant, on y touche.

Et il coupe jusqu’à l’absurde. Dans la liste officielle des amendements au budget 2027, le Conseil d’État a inscrit, noir sur blanc, une ligne de 300 francs. Et une autre de 200 francs.

Cinq cents francs. Sur 13 milliards.

Ce n’est pas de la rigueur. C’est ce qui arrive quand une règle mécanique oblige à racler les fonds de tiroir.

Reste la question des réserves. Prenons l’Ukraine. Un préfinancement de 153 millions avait été constitué pour cette crise, et il était resté figé depuis 2022. L’utiliser pour l’Ukraine, c’est normal : il était prévu pour cela. Ce n’est pas « puiser dans les réserves », c’est utiliser l’argent pour ce à quoi il était destiné.

Mais aux comptes 2025, ce préfinancement, comme tous les autres, près de 1,2 milliard, a été fondu d’un bloc dans les « autres capitaux propres ». Résultat : l’argent affecté devient de la réserve générale. Et ce qui était une dépense prévue devient, sur le papier, un effort d’assainissement.

Nous demandions des règles claires sur les préfinancements et les capitaux propres. Cette initiative les inscrit dans la Constitution : transparentes, traçables, contrôlées par ce Parlement.

Elle ne renonce pas à la responsabilité financière. Elle remplace la comptabilité de court terme par une vision de long terme, et elle rend au Parlement la maîtrise des règles du jeu.

Le texte est rédigé, prêt à l’emploi. Le Conseil d’État présentera son plan de retour à l’équilibre au printemps. N’attendons pas.

Je vous demande la prise en considération immédiate de cette initiative et son renvoi direct au Conseil d’État.

Je vous remercie.

Nouvelle loi vaudoise sur l’énergie (LVLEne) et son règlement d’application dès le 1.1.2027 (état au 23 octobre 2026)

Après la publication du règlement d’application de la loi sur l’énergie LVLEne au mois d’octobre 2026, il est possible de réaliser un document de synthèse complet ainsi qu’un tableau comparatif afin de fournir une vue claire des exigences de la législation vaudoise pour les installations de chauffage électrique et à mazout. Version pdf

SYNTHÈSE DU VOLET ÉLECTRIQUE 

Principe général et interdictions (Dès le 1er janvier 2027)

La nouvelle loi vaudoise sur l’énergie (LVLEne) interdit de manière stricte le remplacement d’un radiateur électrique fixe à résistance par un équipement de même nature, même en cas de panne ou de casse. Toute réparation lourde équivalant à un changement de système est proscrite. Les chauffages mobiles d’appoint restent tolérés pour un usage temporaire et localisé, mais leur utilisation permanente pour contourner la loi est interdite.

Obligation d’assainissement et échéances

Tous les systèmes de chauffage électrique direct fixe (radiateurs muraux, chauffages par le sol à résistance) ainsi que les chauffe-eau électriques conventionnels doivent être intégralement remplacés par des installations performantes ou alimentées par des énergies renouvelables (ex. pompes à chaleur, raccordement à un réseau de chaleur, biomasse).
L’échéance légale absolue pour la mise hors service et le remplacement est fixée au 1er janvier 2033.

Prolongations et dispenses liées à l’enveloppe du bâtiment

Pour les chauffages électriques dits « décentralisés » (radiateurs fixés dans chaque pièce sans réseau d’eau central), les échéances sont modulées selon la qualité de l’isolation thermique, attestée par un certificat CECB :

  • Prolongation jusqu’au 1er janvier 2038 : Accordée si le propriétaire démontre que l’enveloppe de son bâtiment atteint au minimum l’efficacité d’une classe D ou E.
  • Dispense provisoire (réévaluée tous les 3 ans) : Accordée si le bâtiment présente une excellente efficacité énergétique globale, correspondant aux classes A, B ou C du CECB.

Dérogations majeures au cas par cas

Des exceptions à l’obligation de remplacement de 2033 peuvent être octroyées par la Direction générale de l’environnement (DGE-DIREN) dans les situations suivantes :

  • Bâtiments classés ou protégés : Si la pose d’un chauffage central ou l’isolation de l’enveloppe s’avère techniquement impossible ou incompatible avec la préservation du patrimoine historique.
  • Cas de rigueur financière : Si le propriétaire démontre son incapacité à obtenir un financement (justifiée par au moins deux refus écrits d’institutions bancaires), le canton peut suspendre l’obligation ou proposer un accompagnement spécifique.
  • Chauffage de secours : Les résistances électriques d’appoint intégrées aux pompes à chaleur (utilisées uniquement lors des pointes de grand froid ou pour les cycles sanitaires anti-légionelle) restent entièrement autorisées.

Obligation d’annonce spontanée

Chaque propriétaire concerné par un système électrique fixe est tenu de recenser ses installations via le formulaire officiel Excel (« Annonce_chauffage_electrique_VD.xlsx ») et de le transmettre à l’adresse « chauffage-electrique@vd.ch ». Cette démarche est indispensable pour régulariser sa situation administrative et valider l’éligibilité aux subventions cantonales lors des travaux.

La date limite officielle pour le dépôt de cette annonce spontanée était initialement fixée au 30 juin 2025. Si la maison n’a pas encore été déclarée, il est fortement recommandé de régulariser la situation au plus vite en envoyant le formulaire. Le devoir d’annonce reste une obligation légale active, et effectuer cette démarche permet en outre d’ouvrir l’accès aux subventions cantonales du Programme Bâtiments lors des futurs travaux de remplacement

Résidences secondaires

Elles ne bénéficient d’aucun passe-droit automatique. Qu’une maison soit occupée à l’année ou seulement quelques semaines par an en tant que logement de vacances, ses radiateurs électriques fixes et ses chauffe-eaux électriques doivent être assainis avant 2033, sauf si la maison répond aux critères d’isolation mentionnés ci-dessus.

  1. Tableau comparatif des délais et dérogations

Mazout contre Électrique direct

Le tableau suivant synthétise les différences de traitement entre les deux énergies selon les dernières mises à jour réglementaires d’octobre 2026 :

Critères légaux Chauffage Électrique Direct (Résistance) ⚡ Chauffage au Mazout (Fossile) 🛢️
Remplacement en cas de panne (Dès 2027) Interdiction stricte de remettre de l’électrique direct. Interdiction de remplacer la chaudière à l’identique. Passage au renouvelable obligatoire.
Droit à la réparation / maintenance Interdit pour le remplacement de radiateurs fixes complets. Autorisé. Le changement de brûleur seul est permis et exempté de CECB.
Échéance légale d’élimination 1er janvier 2033 (Délai général DACCE) 2042 (si installation avant 2020) ou 2047 (si installation après 2020).
Prolongation possible Jusqu’en 2038 si l’enveloppe du bâtiment est isolée en classe D ou E (CECB). Aucune prolongation au-delà de 2042/2047 (les délais intègrent déjà la fin de vie technique).
Dispense liée à l’isolation Dispense provisoire si le bâtiment est très bien isolé (classe A, B, C), revue tous les 3 ans. Aucune dispense. Les grands bâtiments (>750 m²) ont en plus l’obligation d’isoler d’ici 2037/2042.
Dérogations spéciales Monuments historiques, cas de rigueur financière avérée (refus bancaires). Installations de secours/appoint (comme un projet Bois-Mazout sous réserve de permis).
Obligation administrative Annonce spontanée obligatoire via formulaire cantonal par courriel. Audit CECB Plus obligatoire dès 2027 lors du changement de l’installation de chauffage.

Conclusions basées sur la lecture de la presse

D’un point de vue politique et environnemental, la question de savoir si la nouvelle loi vaudoise sur l’énergie (LVLEne) atteint ses objectifs fait l’objet de débats intenses entre différents acteurs du canton. Selon la perspective adoptée, le bilan est perçu soit comme une avancée historique, soit comme un compromis insuffisant ou trop contraignant.

Les observateurs et les parties prenantes séparent généralement l’analyse en plusieurs constats :

La lutte contre le CO₂ et la dépendance au mazout

  • Les arguments des partisans (Autorités, partis de gauche et organisations environnementales) : Pour les défenseurs de la loi, fixer une date butoir absolue (2042/2047) pour l’extinction du mazout est une victoire majeure qui aligne le canton avec les objectifs climatiques fédéraux de zéro émission nette d’ici 2050. L’interdiction d’installer de nouvelles chaudières fossiles dès 2027 garantit une baisse mécanique, rapide et irréversible des émissions de CO₂ du secteur thermique, qui représente l’une des plus grandes sources de pollution du canton.
  • Les critiques des milieux environnementaux stricts : Certains estiment que les délais accordés (jusqu’à 2042 ou 2047) constituent des concessions trop importantes faites aux propriétaires fonciers. Selon eux, tolérer le maintien de chauffages fossiles pendant encore deux décennies retarde l’atteinte de l’urgence climatique par rapport aux discours politiques initiaux qui réclamaient des mesures plus immédiates.

Les économies d’énergie et l’efficacité des bâtiments

  • La focalisation sur les grands bâtiments : Le choix de cibler en priorité les bâtiments de plus de 750 m² pour l’obligation d’assainissement thermique (comme l’isolation des classes F et G d’ici 2037/2042) est salué par les experts en énergie comme une mesure pragmatique. Elle permet d’obtenir les plus grosses économies d’énergie (en kilowattheures) là où le potentiel de gaspillage est le plus élevé, tout en évitant d’asphyxier financièrement les petits propriétaires de villas.
  • Les réserves des milieux immobiliers (USPI, Chambre vaudoise immobilière) : Les représentants des propriétaires et de l’immobilier ont souvent souligné le risque de surcharge pour le secteur de la construction. Ils pointent du doigt le manque de main-d’œuvre qualifiée pour réaliser tous les audits CECB Plus et mener de front des milliers de chantiers d’isolation et de changements de chauffages électriques d’ici 2033, ce qui pourrait freiner la réalisation concrète des objectifs de la loi.

La confrontation avec les discours politiques initiaux

  • Un texte de compromis : Comme souvent dans le système politique suisse, le texte final entré en vigueur est le fruit d’un compromis parlementaire. Les ambitions initiales de certains partis, qui souhaitaient une interdiction totale et immédiate de tout système fossile ou des contraintes d’isolation pour tous les bâtiments, ont été atténuées pour garantir l’acceptabilité de la loi et s’assurer qu’elle ne soit pas rejetée par le peuple ou bloquée par des référendums.
  • Le levier des subventions : Pour compenser la sévérité des contraintes (notamment l’assainissement forcé de l’électrique direct d’ici 2033), le déblocage d’un fonds de soutien historique de 800 millions de francs est perçu comme le véritable moteur de la réussite de cette loi. L’avenir dira si cette incitation financière suffira à atteindre les objectifs de transition sans pénaliser les ménages.

En résumé, si la loi pose un cadre juridique clair qui condamne à terme le mazout et l’électricité directe, son succès réel dépendra de la capacité du marché de la construction à absorber ces chantiers et de l’efficacité du suivi administratif cantonal au cours des dix prochaines années sans aborder la question géopolitique de la dépendance au pétrole ou à l’uranium ou de toutes autres matières premières non locales.

Il est évident que je tente de rester le plus neutre possible dans ce dossier. Ce document est un résumé pragmatique de ce qu’il faut entreprendre pour les propriétaires de bâtiments alimentés au chauffage électrique décentralisé.

Bassins, le 23 octobre 2026

Assemblée générale des Vert-e-s du district de Nyon – 28 octobre 2026

Dossier de candidature à la candidature pour le Grand Conseil Vaudois 2027

Chères Vertes, chers Verts,

Je sollicite votre confiance en vue de l’élection cantonale. Depuis 2017, je siège au Grand Conseil pour le district de Nyon. Je me suis fixé une règle simple qui même minoritaire face à l’alliance PLR-UDC, nous pouvons gagner des votes. Pour cela, il faut maîtriser ses dossiers, disposer de chiffres solides et persévérer.

Ce texte rassemble mes convictions, mes résultats, ma manière de travailler et les chantiers que je souhaite mener à terme, en restant sympathisant.

LEVONS LES DOUTES

Je sais que mon statut de sympathisant et mon franc-parler suscitent des questions, notamment parmi les membres de la section de Nyon. Je préfère y répondre franchement.

Pourquoi sympathisant plutôt que membre. J’ai été élevé dans un esprit de liberté, garder ma ligne, ne dépendre de personne, rester vigilant face à l’injustice et toujours dire ce que je pense. C’est pourquoi je n’ai jamais adhéré à un parti. Le statut de sympathisant, que les Verts m’ont eux-mêmes proposé, respecte ce principe sans rien enlever à mon engagement. Je siège avec le groupe, je défends ses priorités et, lorsque je m’en écarte, je l’annonce en amont et j’en débats ouvertement.

Une écologie de terrain. Mes convictions écologistes sont profondes. Elles se sont forgées dans l’action communale plus que dans les théories. C’est une écologie locale, pragmatique et mesurable, qui se compte en kilowattheures économisés, en tonnes de CO₂ évitées et en francs bien investis.

Les ressources locales. À Bassins, nous avons été parmi les pionniers du chauffage à distance au bois. J’ai exigé du bois régional et refusé les pellets importés : ce modèle est à la fois durable et financièrement viable. Je défends la même logique pour les déchets. La taxe au sac applique le principe du pollueur-payeur, mais elle facture au volume un traitement payé au poids. Je veux corriger ce biais pour rendre le système plus juste et plus incitatif.

Le refus du nucléaire. Mes études m’ont fait mesurer les dangers du nucléaire, militaire comme civil. Ce refus est un marqueur fondateur des Verts suisses, de l’occupation de Kaiseraugst en 1975 aux manifestations de Creys-Malville en 1977. Je m’oppose publiquement à l’agrandissement de la centrale du Bugey, proche de la frontière, qui menace la sécurité du bassin lémanique.

L’eau, un bien commun. Dès 1994, j’ai fait installer dans ma commune des pompes solaires sans batterie pour amener l’eau des sources jusqu’aux pâturages communaux. Ces installations fonctionnent toujours, et le concept a été repris dans le canton et en Romandie. Au Grand Conseil, je défends la protection de l’eau potable et une gestion rigoureuse des eaux usées.

La justice sociale. L’écologie politique est aussi une exigence de justice. Je défends le logement abordable, en particulier pour que les jeunes du district de Nyon puissent continuer à se loger dans leur région malgré la spéculation immobilière sur la Côte. Je m’engage aussi pour les proches aidants et pour l’accueil des personnes âgées.

BILAN 2026 AU GRAND CONSEIL

Voici mes principales actions de 2026. Le bilan complet de 2017 à 2026 est en annexes 1 et 2 à la fin du texte.

La sécheresse : une aide qui n’oublie personne. Le 29 septembre 2026, la droite demandait de débloquer en urgence 30 millions de francs pour les éleveurs. Au nom des Verts, j’ai déposé une résolution (26_RES_8) pour affecter une part de cette enveloppe aux grandes cultures, au maraîchage et à l’arboriculture, des secteurs trop souvent oubliés des plans de soutien. Elle demande aussi :

  • la prise en charge des surcoûts d’irrigation et l’accélération du passage au goutte-à-goutte ;
  • la traçabilité des fourrages importés, en excluant l’origine d’outre-Atlantique, afin de réduire l’empreinte carbone des transports ;
  • un rapport d’étape, avant le débat sur le budget, sur l’utilisation des quelque 54 millions de francs investis ces dernières années dans la gestion de l’eau.

Le Grand Conseil l’a adoptée à l’unanimité (24 heures, Grand Conseil vaudois) et a ainsi réorienté une aide publique majeure.

Le dossier Epic : soutenir les hôpitaux régionaux et protéger les données. Le remplacement du dossier patient informatisé (DPI) du CHUV et de onze hôpitaux de la Fédération des hôpitaux vaudois (FHV) représente un investissement de plus de 200 millions de francs. Le montage du Conseil d’État faisait peser une charge trop lourde sur les hôpitaux régionaux. Seul signataire du rapport de minorité 2, j’ai proposé un crédit complémentaire de 63 millions de francs, destiné en particulier aux plus petits établissements. Grâce au ralliement du député PLR Alexandre Berthoud et de son groupe, le plénum l’a accepté par 70 voix contre 61 (24 heures).

Lors de l’adoption définitive, le 22 septembre 2026, la garantie d’emprunt demandée aux établissements de la FHV est passée de 53,1 à 32 millions de francs (Medinside). L’accès aux soins de proximité s’en trouve protégé.

L’autre enjeu était la sécurité des données médicales, parmi les plus sensibles qui soient. Des garde-fous ont été ajoutés à la gouvernance du projet (LFM), dont l’obligation d’un stockage souverain. Face à un fournisseur américain, c’était pour moi une condition non négociable.

L’open source à l’école : une transition planifiée. Toute la gauche partage le combat pour la souveraineté numérique. Je l’ai porté par un postulat qui planifie et chiffre la transition vers le logiciel libre et la protection des données scolaires. Ce texte servira d’outil de pilotage pour le budget 2027 et les comptes futurs (Grand Conseil vaudois). Une fois chiffrée, la transition peut plus difficilement être repoussée pour des raisons budgétaires.

La transparence budgétaire. Ancien membre de la Commission des finances, j’ai interrogé la présidente du Conseil d’État sur les fonds affectés sans règlement, les préfinancements engagés et les capitaux propres. Tant que les comptes restent opaques, la droite peut prétendre qu’il n’y a aucune marge pour la transition écologique. En les rendant lisibles, je montre les moyens réellement disponibles.

MA MÉTHODE : LA PERSÉVÉRANCE

Au début de mes combats, je suis souvent seul. Je procède alors en trois temps :

  1. Faire reconnaître le problème technique par une commission, si possible à l’unanimité ;
  2. Obliger le Conseil d’État à publier ses données ;
  3. Faire reprendre nos revendications dans des textes soutenus bien au-delà de notre groupe.

Ma motion MCH2 a été refusée en 2024, mais ses idées se retrouvent aujourd’hui dans la réforme des amortissements. Sur Epic, j’étais seul contre la majorité de ma commission, et le plénum m’a suivi. Nos idées ne gagnent pas toujours le jour où nous les déposons, mais elles finissent souvent par s’imposer.

Cette méthode a pourtant une limite : une partie de mes interventions n’est pas contraignante. C’est pourquoi chaque siège vert compte. Plus nous serons nombreux, moins nous dépendrons de la bonne volonté des autres.

CE QUE J’APPORTE AU GROUPE

Une expertise numérique. Ancien professeur de télématique et chef de projet informatique à la Direction générale de l’enseignement postobligatoire (DGEP), j’exerce encore des mandats d’expert dans la formation professionnelle. Je suis aussi contrôleur des comptes de SwissRailvolution. Dans des dossiers complexes et coûteux comme Epic ou l’open source, j’apporte une analyse technique que la majorité ne peut pas balayer.

Une rigueur financière au service de l’écologie. La droite prétend avoir le monopole de la bonne gestion. Je le conteste sur son propre terrain : préfinancements, fonds spéciaux, normes MCH2. Cette crédibilité me permet de négocier des amendements avec le PLR et l’UDC et d’obtenir des moyens pour nos priorités.

Un ancrage régional. Depuis plus de 30 ans, j’ai occupé toutes les fonctions politiques communales : conseiller général, président du conseil, municipal, puis syndic pendant 24 ans. Je connais les réalités des villages et des régions périphériques, que les débats centrés sur les villes oublient parfois. Ce lien aide l’écologie à parler à un électorat rural qui ne vote pas spontanément vert.

Une parole libre. Je vote par conviction. Lors du débat sur l’initiative fiscale « 12 % », j’ai dénoncé la « guerre des chiffres » et une campagne opposant « la haine du riche à celle du faible ». Cette liberté de ton me vaut l’écoute du Centre et d’une partie de la droite, ce qui m’aide ensuite à faire passer nos textes.

Il m’arrive aussi de m’écarter de la ligne du groupe. Je me suis abstenu sur le droit de vote à 16 ans, que le groupe voulait accorder sans l’éligibilité. Je me suis aussi distancé de la gauche sur les déductions fiscales liées à la hausse du coût de la vie. Ces positions ont pu susciter des discussions dans la section, et je les respecte. Mon engagement, lui, n’a jamais varié : faire avancer concrètement l’écologie dans ce canton.

MES PRIORITÉS POUR LA PROCHAINE LÉGISLATURE

Plusieurs chantiers que j’ai lancés sont en cours. Je vous demande de me permettre de les mener à terme, dans le respect de l’autonomie communale.

  1. Accélérer la rénovation des PPE par le cautionnement. Le parc immobilier existant gaspille beaucoup d’énergie. Dans les propriétés par étages, les rénovations restent souvent bloquées faute d’accord ou de financement entre copropriétaires. Je défends un outil simple : une garantie de l’État pour aider les PPE à obtenir des prêts et à isoler l’enveloppe de leurs bâtiments. Ce combat a commencé par un postulat en 2022. Il s’est poursuivi en 2025 avec une motion visant à réduire d’au moins 75 % les déperditions thermiques des logements, puis avec la motion 25_MOT_50. Après son renvoi en mai 2026, j’ai demandé en septembre au Conseil d’État un calendrier concret. Je veux voir ce dispositif appliqué.
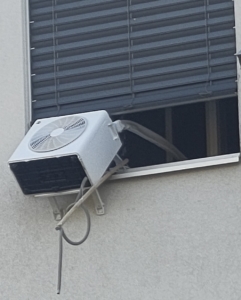
  2. Protéger les personnes vulnérables face à la chaleur. La hausse des températures touche d’abord les personnes âgées, malades ou isolées. Il faut les protéger, tout en encadrant la prolifération des climatiseurs mobiles installés sans aucun contrôle. Ma motion de septembre 2026 sur la loi vaudoise sur l’énergie propose de rafraîchir là où c’est nécessaire, sans gaspiller l’énergie ni surcharger les réseaux.
  3. Une mobilité équitable entre les générations. La mobilité doit rester accessible et équitablement financée entre les générations. Je défends le transport régional des voyageurs dans le district de Nyon face à la menace fédérale, ainsi qu’une attribution plus juste des places P+R CFF aux habitants des zones périurbaines. L’objectif est de maintenir les transports publics dans les régions périphériques plutôt que de pousser leurs habitants vers la voiture.
  4. D’autres combats à poursuivre.
  • Énergie : à Bassins, Romande Energie prévoit d’installer en 2026-2027 une chaudière à mazout de 400 kW pour alimenter les bâtiments communaux et le chauffage à distance jusqu’ici alimenté au bois. Ce projet intervient quelques mois avant l’entrée en vigueur de la nouvelle loi vaudoise sur l’énergie, le 1er janvier 2027, et lierait la commune au mazout jusqu’aux alentours de 2045-2050. Par mon interpellation 26_INT_135, j’ai demandé des comptes au Conseil d’État : le Canton, actionnaire de l’entreprise, doit en répondre par ses délégués. Je suivrai ce dossier jusqu’à son terme.
  • Aménagement du territoire : application uniforme de l’article 111 LATC en cas de conflit d’intérêts communal (26_MOT_51).
  • Pouvoir d’achat : indexation automatique des barèmes fiscaux sur le renchérissement (26_MOT_14).
  • Déchets : relancer une politique qui n’a guère progressé en dix ans, en commençant par une tarification plus juste.
  • Eau : suivi du rapport d’étape demandé dans ma résolution sur la sécheresse.
  • Suivi de la transition vers le logiciel libre à l’école et de la transparence budgétaire.

MON ENGAGEMENT ENVERS VOUS

Chères Vertes, chers Verts, je ne suis pas un écologiste de la posture, mais de l’action. Je vous propose un bilan vérifiable, une méthode éprouvée et des chantiers prêts à aboutir. Sympathisant, je m’engage à porter les intérêts de la population dans le district de Nyon et au-delà, à travailler en lien avec le groupe et à chercher dans chaque dossier les majorités qui feront gagner l’écologie. Je désire une écologie juste, qui tienne compte du budget des ménages. C’est ainsi qu’elle convainc au-delà de nos rangs.

Je compte sur votre confiance pour continuer à bâtir ces majorités concrètes. Ensemble, faisons de l’écologie vaudoise une force pragmatique et gagnante.

Didier Lohri

Député sympathisant Vert au Grand Conseil vaudois, district de Nyon


Annexe 1

Bilan au Grand Conseil (2017–2026)

Année Dossier Mon rôle Résultat
2017 Élection au Grand Conseil Candidat des Verts Élu. Deuxième siège vert dans le district de Nyon, contre les pronostics.
2017–2020 Financement de l’AVASAD Auteur du postulat (17_POS_019) Succès. Depuis 2020, l’État prend en charge 100 % des coûts, ce qui soulage les communes.
2021 Résolution sur le Bugey (nucléaire) Auteur Adoptée par 75 voix contre 31 (13 abstentions).
2022 Résolution sur le registre des automobilistes Auteur Adoptée par 96 oui et 2 abstentions.
2022 Réélection Député sortant Réélu pour la législature 2022–2027.
2023–2026 Indexation des déductions fiscales (IPC) Auteur d’une quinzaine d’objets Problème reconnu à l’unanimité en commission, puis motion transpartisane en 2026.
2024 Motion MCH2 sur la loi sur les finances Auteur Refusée (62 contre 39, 23 abstentions), puis reprise par d’autres voies.
2024 Indemnités des curateurs privés Défenseur de l’amendement Succès. Budget 2025 modifié en leur faveur.
2025 Fonds de redistribution de la BNS Auteur du postulat (25_POS_4) Prise en considération partielle recommandée (9 contre 3).
2025 Amortissement du Château de Chillon Intervenant Succès. Étalement sur 30 ans au lieu de 10.
2026 Dossier patient informatisé (Epic) Unique signataire du rapport de minorité 2 Succès majeur. Amendement de 63 millions accepté (70 contre 61), avec stockage souverain des données inscrit dans la gouvernance.
2026 Réforme des amortissements Auteur d’amendements Succès indirect. Le Conseil d’État propose de porter la durée maximale de 30 à 40 ans.
2026 Résolution sécheresse (26_RES_8) Auteur au nom des Verts Adoptée à l’unanimité. Aides étendues aux grandes cultures et au maraîchage.

Annexe 2

Le dossier de la progression à froid (IPC)

Ce dossier montre qu’avec de la persévérance, nous pouvons défendre le pouvoir d’achat des revenus modestes face à l’inflation, même contre la réticence du Conseil d’État.

Date Objet Contenu
28.02.2023 Interpellation (23_INT_25) Clarifications sur les références de l’IPC utilisées pour les déductions fiscales de VaudTax 2022 et des années suivantes.
10.10.2023 Détermination (23_DET_3) Relance du débat après les premières réponses du Conseil d’État.
05.11.2024 Question orale et interpellation (24_INT_157) Indexation du code 660 (déductions liées au logement) et manque de transparence sur les déductions des classes populaires.
25.03.2025 Motion (25_MOT_24) Code 725 et progression à froid. La commission reconnaît le problème à l’unanimité, mais recommande d’attendre la nouvelle base légale annoncée pour 2027.
Automne 2025 Interventions en cascade Détermination (25_DET_21), trois questions simples et une question orale sur les erreurs de référence. Le Conseil d’État publie finalement l’historique complet des déductions depuis 2001.
10.02.2026 Question simple Rappel du droit des parlementaires à obtenir des données correctes.
2026 Motion transpartisane (26_MOT_14) Aboutissement. Déposée par Aude Billard au nom de Didier Lohri et de Muriel Thalmann, elle demande l’indexation automatique des barèmes (art. 60 LI). Elle est soutenue des socialistes aux Vert’libéraux et à Ensemble à Gauche-POP.

Bassins, le 3 octobre 2026

Compléments du 23.10.26

Beaucoup de questions se posent au sujet de ma légitimité de siéger avec le groupe des «Les Vert∙e∙s, mouvement écologiste vaudois» depuis 2017 jusqu’à ce jour.

La lecture d’ensemble de mon travail au Grand Conseil résume un résultat très « vert » !

L’article 8 des statuts des Verts précise plus clairement la notion d’indépendant.

Art. 8             Indépendant·e·s

Les sections du mouvement peuvent admettre des personnes non-membres sur leurs listes de candidatures, ces personnes sont dites indépendantes. Ces dernières n’ont le droit de vote dans un organe du mouvement que dans la mesure où l’organe en question en a pris la décision.

Les indépendant·e·s peuvent contribuer aux frais du mouvement selon des modalités définies avec le bureau ou la section lors d’une consultation.

Le second alinéa de l’article 8 a fixé ma participation financière à l’équivalent de la définition du « Sympathisant ». C’est historiquement les décisions de la section La Côte dans le but de présenter une liste afin de gagner ce fameux 19ème  siège accorder au district de Nyon en 2017.

Lecture d’ensemble Didier Lohri et le groupe des Vert-e-s au Grand Conseil vaudois (2017-2026)

Le profil qui ressort est celui d’un député globalement aligné, à environ 90 %, mais le plus indépendant du groupe. Ses écarts sont rarement écologiques. Ils relèvent d’une approche gestionnaire et communaliste des finances, et d’une méfiance envers certaines réformes institutionnelles. Il assume aussi des votes avec la droite sur des objets d’économie locale. Le budget 2026 reste l’épisode de divergence le plus visible, et probablement le plus sensible vis-à-vis de la base du parti, car il touche à la fonction publique et à l’accueil de jour. À l’inverse, Epic (2026), le Bugey, la sécheresse et l’IPC montrent sa capacité à faire avancer des positions vertes ou de gauche avec des majorités dépassant le groupe.

Fichiers joints : Écarts de vote Lohri Verts 2020-2026  en csv ou en pdf  Ecartsdescoteslohri2017-2026 (46 écarts, avec la répartition des votes VER, les autres Vert-e-s ayant voté comme lui et les liens vers les PV officiels).

, ,

1ère mesure d’économie post 27.9.26 Initiative -12%

Grâce à une analyse de la situation des logiciels Microsoft Office à l’Etat de Vaud en fonction des différents utilisateurs, voici une simulation que j’espère compréhensible et simple d’utilisation. Comme souvent mes fichiers sont compliqués j’ai eu recours à perplexity ai pour une PRESENTATION ludique je l’espère :


,

Effet de la durée des amortissements sur la capacité financière du canton

Le Conseil d’Etat communique beaucoup en cette période. Le diktat gouvernemental du 12% d’impôts a occulté la diminution des deniers fédéraux pour les trains et bus vaudois. Sachant que le canton n’applique pas les recommandations comptables harmonisées MCH, il faut prendre conscience de ses effets financiers pour les contribuables vaudois.

En cas de réduction potentielle des deniers fédéraux pour les trains et bus régionaux, le gouvernement fera peur aux contribuables avec une augmentation d’impôts ou coupes budgétaires. Sous pression, sachant que crier aux loups n’aura aucun impact déterminant face à la Berne fédérale, le Conseil d’Etat a une solution afin d’absorber une partie du désengagement fédéral.

Depuis des années je demandais cette adaptation de la durée des amortissements. Le fait d’allonger la durée des amortissements, influence les comptes cantonaux.

Exemple :

Le financement d’un ouvrage de génie civil ferroviaire est amorti en 25 ans par le canton avec frais d’entretien définis. Cet ouvrage va être utilisé sur 3 générations soit 75 ans au minimum. La solidarité intergénérationnelle veut que la première génération ne paye pas intégralement la dépense.

L’Ordonnance fédérale sur la comptabilité des entreprises concessionnaires de transport OCEC tient compte de cet élément puisque la durée d’amortissement est indiquée entre 50 et 90 ans.

La Confédération a presque raison de diminuer les subventions puisqu’il y a une déformation du principe comptable de ses directives.

En misant sur l’accélération comptable, l’Etat a contraint une génération de contribuables des années 2010 à 2035 à payer l’effort de construction en subissant les chantiers et le remboursement de l’intégralité de la dette à un rythme forcé.

Ce n’est pas digne d’un Etat qui démontre ainsi que le frein à l’endettement n’est qu’un secret de polichinelle pouvant être fortement piloté en jouant sur les amortissements.

Je m’engagerai tant que je peux le faire au parlement, contre cette vision injuste du Conseil d’Etat par rapport aux règles et recommandations fédérales dans l’intérêt de tous les Vaudois actuels et futurs !

,

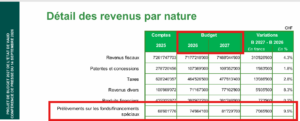
Budget 27 Vaud : rupture de cohérence terminologique, de revirement subreptice ou de guerre d’usure sémantique

Budget 2027 Etat de Vaud 14.9.26

Je n’y comprends déjà plus rien !!!

Il me semblait que les fonds avaient été dissous en capitaux propres pour ne plus avoir de questions énervantes au moment de la validation des comptes 2025 en juin 2026.

Quelle est donc la part des fonds par rapport aux fonds spéciaux ?

Quel est le montant prélevé dans les capitaux propres ?

Lien sur la présentation du budget 2027

Lien sur la présentation annexe du budget 2027


,

Urgence climatique et blocages des PPE : Quatre ans après mes premières interventions de 2022, quel agenda concret pour le cautionnement cantonal après le renvoi de mai 2026 ?

Quatre ans. Cela fait quatre ans, depuis le début de notre législature en 2022, que je relance inlassablement le Conseil d’État sur un angle mort majeur de notre stratégie climatique.

Sur le terrain, la réalité est bloquée. Les copropriétaires veulent isoler leur bâtiment ou changer leur chauffage. Mais les banques refusent les prêts globaux et exigent des examens de solvabilité individuels. Résultat ? Les projets collectifs sont paralysés. L’impasse financière est totale pour les Propriétés par Étages face aux prêts pour rénovations thermiques. Et ce, malgré le soutien d’Habitation Durable et de la Chambre vaudoise immobilière. Même les banques n’attendent que l’adaptation du règlement pour accorder ces prêts grâce à la garantie du canton !

Il est pourtant urgent de débloquer les PPE dans leurs recherches de financement afin de diminuer drastiquement notre consommation de matière fossile.

En mai dernier, notre Grand Conseil a enfin pris la mesure de cette urgence en acceptant mes demandes et en les renvoyant à l’exécutif.

Pourtant, sur le terrain, rien ne bouge. L’inertie actuelle vire à l’absurde : des PPE obtiennent des subventions cantonales, mais faute de crédit bancaire pour le solde, ces subventions expirent ! L’administration est surchargée et les citoyens de bonne volonté sont découragés.

Les échéances de la nouvelle loi sur l’énergie – 2037 et 2042 – approchent à grands pas. Nous ne pouvons plus nous contenter de réponses technocratiques disant que « les règlements actuels ne le permettent pas ». C’est à l’État d’adapter son cadre légal.

Nous n’attendons plus des discours, mais un agenda précis. Quand le Conseil d’État va-t-il enfin actionner le levier du cautionnement cantonal pour débloquer la transition énergétique ?

Urgence climatique et blocages des PPE : Quatre ans après mes premières interventions de 2022, quel agenda concret pour le cautionnement cantonal après le renvoi de mai 2026 ?

Depuis le début de la présente législature en 2022, je ne cesse de relancer l’exécutif cantonal sur un angle mort majeur de notre stratégie énergétique : l’impasse financière des Propriétés par Étages (PPE) face aux rénovations thermiques. Dès mes premiers dépôts en 2022, j’ai alerté sur le fait que l’obligation de rénover les bâtiments se heurterait inévitablement à la rigidité des règles bancaires. Bien que de nombreuses PPE disposent d’un fonds de rénovation, les banques bloquent les prêts globaux et exigent des examens de solvabilité individuels pour chaque copropriétaire, paralysant de fait les projets collectifs d’isolation ou de chauffage.

Pour lever ce frein, j’ai multiplié les interventions parlementaires (motions et postulats) demandant l’instauration d’un mécanisme de cautionnement ou de fonds de garantie étatique dédié aux PPE.

En mai 2026, soit quatre ans après mes premières alertes, le Grand Conseil a enfin pris la mesure de cette urgence en acceptant formellement mes demandes et en les renvoyant au Conseil d’État. Alors que les délais de la nouvelle loi sur l’énergie approchent à grands pas (échéances fixées à 2037 et 2042 pour l’assainissement des passoires thermiques), l’argument consistant à dire que les règlements actuels (RPCLo ou RAFCVCH) ne le permettent pas n’est plus recevable. C’est à l’État d’adapter son cadre légal.

De plus, l’inertie actuelle engendre des situations administratives absurdes. Des PPE entreprennent de lourdes démarches pour obtenir des promesses d’octroi de subventions cantonales. Faute de financement bancaire pour le solde des travaux, ces subventions finissent par expirer et doivent être réactivées, surchargeant inutilement l’administration et décourageant les copropriétaires de bonne volonté.

Au vu de cette longue attente depuis 2022 et de la validation par le plénum en mai 2026, j’ai l’honneur de poser les questions suivantes au Conseil d’État :

Questions

  1. Délai de réponse et de mise en œuvre : Au vu de l’urgence environnementale et sachant que ce problème lui a été soumis pour la première fois en 2022, dans quel délai précis le Conseil d’État soumettra-t-il au Grand Conseil la modification légale nécessaire pour ouvrir le cautionnement aux PPE ?
  2. Mesures transitoires : Dans l’attente d’une refonte réglementaire complète, le Conseil d’État prévoit-il des mesures de soutien ou de garantie d’urgence pour les PPE dont les projets de rénovation sont actuellement bloqués par les banques ?
  3. Modèles intercantonaux : Le Conseil d’État a-t-il mis à profit les années écoulées depuis 2022 pour étudier les modèles d’autres cantons (comme Genève) qui facilitent déjà le cautionnement ou les prêts complémentaires aux PPE ?
  4. Cibles du dispositif : Le futur mécanisme englobera-t-il, en plus des PPE (20% des bâtiments), les personnes physiques (66% des bâtiments vaudois), également touchées par ces barrières financières, pour garantir une transition juste et massive ?
  5. Partenariat bancaire et pérennité des subventions : Le Conseil d’État entend-il intervenir auprès des établissements bancaires de la place (notamment la BCV) pour qu’ils assouplissent leurs critères d’octroi et accordent des crédits de construction transitoires sur simple présentation des promesses d’octroi de subventions cantonales, évitant ainsi aux PPE de voir leurs dossiers de subventions expirer et devoir être réactivés en raison de blocages financiers ?
,

Interpellation Menace fédérale sur le transport régional des voyageurs (TRV) : quelle stratégie du Conseil d’État pour pérenniser le réseau de périphérie face au centralisme de la plaine ?

Subventions fédérales en diminution pour le transport régional !

La réponse de la conseillère d’État à la question orale de notre collègue Mocchi la semaine passée, nous laisse sur notre faim. Face à la menace de suppression des subventions fédérales en 2029, le Conseil d’État se contente d’une posture passive : il compte uniquement sur nos parlementaires à Berne pour relayer nos objections.

C’est insuffisant. Espérer le meilleur à Berne ne dispense pas de préparer le pire à Lausanne. Le canton de Vaud doit être proactif.

Si la Confédération exige 30 % de couverture des coûts, notre première réponse doit être commerciale. Quelle est la stratégie pour augmenter drastiquement la fréquentation ? Comment comptez-vous inciter les milliers de frontaliers qui saturent le district de Nyon pour prendre le train NStCM ou les bus TPN ? En périphérie, la mobilité publique est l’unique rempart contre l’asphyxie routière.

Mais au-delà du report modal, c’est notre modèle de financement qu’il faut réinterroger.

Aujourd’hui, l’ensemble des Vaudois finance par solidarité les métros et infrastructures lourdes de la capitale. C’est légitime. Mais ce qui est juste pour Lausanne doit l’être pour le reste du canton. Le Conseil d’État doit étudier l’extension de ce modèle à toutes les compagnies régionales dont il est actionnaire.

Le canton investit 300 millions pour moderniser le NStCM, qui bat des records avec 1,6 million de voyageurs. Allons-nous regarder l’OFT saboter ces efforts sans proposer de filet de sécurité cantonal ?

Être actionnaire, c’est être coresponsable de l’avenir. Le district de Nyon et nos périphéries attendent une véritable feuille de route stratégique.

Texte déposé :

Le Conseil fédéral a récemment rendu publique une liste de 42 lignes de transports publics régionales dont le financement par la Confédération pourrait être purement et simplement supprimé dès 2029 en raison d’un nouveau seuil de couverture des coûts fixé à 30 %. Dans notre canton, cette décision émanant de l’Office fédéral des transports (OFT) s’apparente à un véritable coup de massue pour les régions de périphérie. Au premier rang des victimes, la ligne ferroviaire historique Nyon–Saint-Cergue–La Cure (NStCM) s’impose mathématiquement comme la principale perdante de ce projet de désengagement fédéral à l’échelle cantonale, essuyant le plus lourd impact financier, aux côtés du maillage essentiel des lignes de bus TPN et des liaisons CarPostal qui irriguent le Gros-de-Vaud, le Pied du Jura ou la Broye.

Cette logique comptable s’avère d’autant plus aberrante que ces réseaux connaissent un succès populaire historique. En atteste le communiqué de presse du groupe NStCM/TPN, qui a franchi la barre record de plus de 6 millions de voyageurs annuels sur l’ensemble de son réseau routier et ferroviaire. La seule ligne ferroviaire du NStCM, bien qu’elle soit désignée comme la victime sacrificielle majeure de ces coupes budgétaires, accueille désormais plus de 1,68 million de passagers par an, traduisant une hausse spectaculaire de la fréquentation. Punir la ligne la plus performante sous prétexte qu’elle propose une cadence soutenue indispensable aux pendulaires est un non-sens absolu.

Alors que le canton investit légitimement des centaines de millions dans la plaine pour les infrastructures lourdes d’agglomération, à l’instar de la future ligne de tramway/métro reliant Renens à Villars-Sainte-Croix, le réseau périphérique régional ne doit pas devenir le parent pauvre de la mobilité vaudoise. Ce projet de coupes fédérales menace le quotidien de dizaines de milliers d’habitants et d’écoliers qui dépendent exclusivement de ces lignes régionales et des liaisons CarPostal pour accéder aux centres urbains. Priver ces régions de leurs subventions provoquerait un retour forcé à la voiture individuelle sur des axes routiers cantonaux déjà saturés, tout en réduisant à néant les investissements de modernisation déjà consentis (à l’instar des 300 millions de francs alloués pour la décennie en cours sur le réseau NStCM).

La Suisse et le Canton de Vaud disposent de trois ans d’ici l’échéance de 2029 pour inverser la vapeur ou adapter notre modèle de gouvernance.

Par la présente interpellation, j’ai l’honneur au nom des députés du groupe des verts du district de Nyon, de poser les questions suivantes au Conseil d’État :

  1. Évaluation démographique et territoriale : Le Conseil d’État a-t-il évalué avec précision le volume de population et le nombre de communes directement concernés par ces menaces de réduction ou de suppression de prestations, en particulier dans le district de Nyon et sur les réseaux de transports fins desservis par CarPostal ?
  2. Équilibre des investissements : Comment le Conseil d’État entend-il garantir l’équité territoriale en matière de mobilité entre les grands projets d’agglomération urbaine (comme le prolongement du tram/métro de Renens à Villars-Sainte-Croix) et le maintien de la desserte fine des régions périphériques et de montagne ?
  3. Défense face à Berne : Quelle action politique forte le Conseil d’État compte-t-il mener auprès du chef du Département fédéral de l’environnement, des transports, de l’énergie et de la communication (DETEC) pour défendre spécifiquement la ligne du NStCM, principale perdante de cette réforme, et contester ce critère arbitraire de couverture des coûts à 30 % appliqué aux lignes à forte cadence ?
  4. Anticipation et financement cantonal global : Sachant qu’un horizon de trois ans nous sépare de la mise en œuvre de cette mesure en 2029, le Conseil d’État a-t-il d’ores et déjà étudié l’opportunité d’étendre le principe de financement cantonal exclusif à toutes les lignes vaudoises en sursis de subventionnement fédéral, afin d’inscrire la pérennité de notre service public dans la loi et de rassurer définitivement les communes concernées ?
  5. Actionnariat : Selon nos sources, le canton serait actionnaire de TPN et Nyon-St-Cergue, est que c’est toujours le cas et dans quelle mesure, le canton pourrait envisager un engagement plus fort auprès de la région nyonnaise ?
, ,

Climatiseur sans intelligence artificielle mais équipé d’une intelligence pragmatique – Loi sur l’énergie vaudoise LVLne

Pour une climatisation intelligente

Il est temps de remettre les pendules à l’heure et de dépasser les réflexes idéologiques simplistes au sujet de la climatisation. Certains commentaires, teintés d’une ironie facile, semblent oublier la réalité du terrain et l’urgence de protéger nos concitoyens les plus vulnérables. Se donner bonne conscience en autorisant la climatisation uniquement dans les « lieux communs » des homes est peu crédible : c’est toutes les personnes âgées que nous cherchons à maintenir à domicile le plus longtemps possible qui doivent être protégées de la canicule, chez elles, dans leur intimité.

La question n’est pas d’aimer ou non la clim, mais comment la déployer. Préférons-nous des climatiseurs sauvages aux fenêtres, sans respect urbanistique et énergivores ? La lutte contre le réchauffement ne doit pas provoquer de surconsommation anarchique.

Notre approche est pragmatique : privilégier des appareils avec un COP Coefficient de performance) de 4 ou supérieur, plus efficients que certaines pompes à chaleur. Couplés au solaire, ils exploitent une énergie abondante en journée et favorisent l’autoconsommation, d’autant que les tarifs de reprise du surplus sont dérisoires.

Alors que le canton vient d’adopter en février 2026 une loi sur l’énergie ambitieuse, il est aberrant de subventionner des technologies obsolètes fonctionnant en « tout ou rien ». La technologie Inverter n’est plus un luxe, c’est un standard pour protéger le réseau et le portefeuille des Vaudois.

Cette motion ne vise pas à interdire la climatisation, mais à interdire le gaspillage subventionné. C’est cela, l’intelligence pragmatique : utiliser les meilleures technologies pour protéger notre environnement, notre réseau et nos aînés, sans compromis.

Voici le texte de la motion déposée :

La lutte contre le réchauffement climatique ne doit pas se faire au prix d’une augmentation anarchique de la consommation électrique due à la climatisation. Alors que le canton de Vaud vient de se doter en février 2026 d’une loi sur l’énergie ambitieuse, il est crucial d’orienter le marché vers les technologies les plus efficientes. L’objectif vise à accélérer la transition énergétique et à réduire la consommation globale d’énergie du canton.

La technologie Inverter n’est plus une option de luxe, mais un standard technique nécessaire. Subventionner des climatiseurs anciens modèles serait un non-sens économique et écologique. En conditionnant les aides à l’efficacité réelle (mesurée par le COP/EER) et à la modularité de la puissance, le canton encouragera l’innovation, réduira la facture énergétique des ménages et protégera le réseau électrique des surcharges estivales.

Considérant que les épisodes de canicule estivaux sont appelés à se multiplier et à s’intensifier en raison du changement climatique, augmentant la demande en confort thermique estival ;

Constatant cependant que la climatisation traditionnelle, fonctionnant en « tout ou rien », représente une source majeure de pics de consommation électrique sur le réseau, particulièrement lors des journées les plus chaudes, mettant en péril la sécurité d’approvisionnement ;

Sachant que des technologies éprouvées, telles que la technologie « Inverter » (variation de vitesse), permettent de réduire la consommation électrique des systèmes de froid de 30 % à 50 % par rapport aux systèmes conventionnels, tout en offrant un meilleur confort ;

Considérant par ailleurs que le rafraîchissement passif via les pompes à chaleur géothermiques ou le couplage avec des installations photovoltaïques constitue la solution la plus vertueuse, n’impactant que marginalement le réseau électrique ;

Craignant que sans critère d’exigence technologique précis, les subventions cantonales ou les incitations fiscales ne profitent à l’installation de systèmes de froid énergivores, contredisant ainsi les objectifs du Plan climat vaudois ;

Le soussigné et consorts invitent le Conseil d’État à présenter un projet de loi permettant de :

  1. Modifier les critères d’octroi des subventions dans le cadre du Programme Bâtiments et de la LVLEne pour que seuls les systèmes de production de froid (climatisation ou pompes à chaleur réversibles) disposant de la technologie Inverter et affichant un coefficient de performance (COP/EER) de classe A++ ou supérieur soient éligibles aux aides cantonales.
  2. Exclure explicitement du bénéfice des aides les systèmes de climatisation fonctionnant sur le principe du « tout ou rien » (non-modulants), jugés incompatibles avec les objectifs de stabilité du réseau électrique.
  3. Bonifier les subventions pour les installations couplant la production de froid avec une source d’énergie renouvelable locale (notamment le rafraîchissement passif par géothermie ou l’alimentation par panneaux photovoltaïques en autoconsommation).
  4. Intégrer dans les recommandations cantonales à destination des architectes et ingénieurs l’obligation de privilégier le rafraîchissement passif et les systèmes à variation de vitesse dans tout nouveau projet de construction ou de rénovation majeure.
  5. Rapporter au Grand Conseil, dans un délai de 12 mois, sur la mise en œuvre de ces nouvelles exigences et sur l’impact estimé sur la réduction de la pointe de consommation électrique estivale.

Cette motion vise à s’assurer que chaque franc investi par l’État vaudois dans le confort d’été serve également la stratégie de sobriété et d’efficacité énergétique du canton. Elle n’a pas pour but d’interdire la climatisation, nous demandons d’interdire le gaspillage subventionné. C’est cela, l’intelligence pragmatique, utiliser la technologie disponible aujourd’hui pour protéger notre environnement, nos réseaux électriques et notre portefeuille de demain.

Veux-t-on des climatisations mobiles en grande nombre installées çà et là ou désire-t-0n un brin d’intelligence énergétique et la paix des ménages ?

,

Intervention sur les comptes 2025 de l’État de Vaud – Incohérences comptables et dissolution des préfinancements

Objet : Intervention sur les comptes 2025 de l’État de Vaud – Incohérences comptables et dissolution des préfinancements Version pdf

Monsieur le Président, Mesdames et Messieurs les députés,

Je prends la parole afin d’exprimer mon courroux, face à la présentation des comptes 2025 de notre État. Si le résultat final peut sembler, à première vue, rassurant grâce à certains revenus extraordinaires, l’analyse détaillée des mécanismes comptables utilisés révèle des zones d’ombre arrangées et des divergences majeures avec la vision de transparence que nous sommes en droit d’exiger.

Mon refus de ces comptes repose sur deux piliers fondamentaux : la disparition inexplicable des capitaux propres BNS dans le calcul de l’équilibre et la suppression « par enchantement » de préfinancements dont le suivi et l’affectation restent flous.

  1. L’opacité des préfinancements et le cas Ukraine
  • Le constat : Un préfinancement de 153 millions de CHF pour la crise ukrainienne reste figé depuis 2022, tandis que des crédits supplémentaires sont votés en 2025. Parallèlement, le total des préfinancements dissous ne correspond pas aux attentes : le montant alloué aux budgets futurs augmente inexplicablement de 1,19 à 1,25 milliard de CHF.
  • L’anomalie : Ce montant de 153 millions n’a pas été utilisé pour absorber les dépenses réelles ni pour équilibrer les comptes déficitaires de 2024-2025, comme la logique comptable l’aurait suggéré.
  • Le risque : Cette divergence suggère une manipulation des réserves pour lisser artificiellement le résultat et masquer la véritable capacité d’autofinancement de l’État.
  1. La violation des normes MCH2 et les EMPD « fantômes »
  • Le constat : La dissolution des préfinancements liés aux EMPD, tels que la piscine de Malley ou la transition numérique, ignore les règles d’amortissement linéaire du MCH2. Les montants restent statiques ou sont dissous sans que les amortissements réels (ex : 3,8 millions pour le numérique) ne viennent diminuer le préfinancement de manière tracée.
  • L’anomalie : L’absence de contrepartie visible dans les comptes de résultats (comptes 33 et 45) signifie que la charge d’investissement n’est pas correctement compensée. On efface la dette d’investissement sans montrer comment elle a été servie.
  • Le risque : Cela fausse la lecture de l’effort d’investissement réel et constitue une régression technique par rapport aux standards de transparence du MCH2.
  1. L’absence de garantie et l’opportunisme politique
  • Le constat : L’abandon de la logique des fonds affectés à la place de préfinancement Climat de 200 millions, au profit de réserves générales ou de dissolutions opaques.
  • L’anomalie : Cette méthode permet de rendre les capitaux « invisibles » ou disponibles pour des ajustements de dernière minute, brisant le lien de confiance entre l’affectation annoncée et la réalité budgétaire.
  • Le risque double :
    • Comptable : Masquage des engagements futurs et fragilisation de la planification à long terme.
    • Politique : Instrumentalisation des comptes pour créer un narratif de « nécessité » (justifiant le frein à l’endettement) ou de « danger » (autour de l’initiative fiscale), sacrifiant la sincérité financière sur l’autel de la stratégie à court terme.

Conclusion

Une comptabilité publique digne de ce nom doit être un livre ouvert, pas une boîte noire où les capitaux et les préfinancements disparaissent en une fois et réapparaissent au gré des besoins de présentation.

Accepter ces comptes, c’est accepter que l’on déforme la vérité par omission sur la santé réelle de nos finances pour mieux justifier des choix idéologiques.

Je ne peux me faire le complice de cette mise en scène. La réalité économique de l’État de Vaud ne se résume pas à un déficit artificiel pour les besoins de la cause. C’est pourquoi, en toute responsabilité et pour défendre la vérité des comptes, je voterai NON à l’approbation des comptes 2025.

Je vous remercie.

22.6.26

Les questions posées :

Après discussions avec notre collègue, je lui ai fait la demande de me confirmer mon analyse sur l’EMPD des JOJ Malley patinoire. Cet investissement est pris en compte depuis 2020 et les montants sont engagés.

Seul un fonds affecté aux différentes rubriques des préfinancements, déjà consommé partiellement, peut permettre de respecter les décisions du Grand Conseil me semble-t-il ?

Tu peux faire la même démarche sur le stade de la Tuillière.

Voici les autres questions liées à la brochure des comptes 2025.

Au 31.12.2024, il y a 23 lignes de préfinancements inscrites et actives dans le sens qu’un prélèvement est effectué.

Il y a aussi 6 rubriques inscrites et non utilisées.

Au 31.12.2024, la somme totale des préfinancements est de 1’191’916’480 CHF suite aux prélèvements de 57’127’449 CHF.

Ukraine

Le préfinancement Crise migratoire Ukraine se montait à 153’000’000 CHF au 31.12.2022. Au 31.12.2024, ce montant est identique à celui de 2022. Au 1.1.2025 le montant est toujours le même malgré les comptes déficitaires de 2024.

Au 31.12.2025, ce montant est utilisé dans différentes rubriques avec des sommes importantes accordées par la COFIN comme à la page 156 pour 91’567’000 CHF. (p. 158 9’775’900 CHF COFIN et 780’000 par le Conseil d’Etat)

Il est indiqué que : 3704 Subvention accordée à l’Etablissement vaudois d’accueil des migrants (EVAM) en faveur de l’intégration des personnes ukrainiennes à protéger titulaires de permis S. Crédit supplémentaire entièrement compensé de CHF 9’755’900 accordé par la Commission des finances le 26.06.2025 pour couvrir le surcoût des mesures d’intégration à destination des titulaires de permis S originaires d’Ukraine.

Crédit supplémentaire entièrement compensé de CHF 732’600 accordé par le Conseil d’Etat le 11.06.2025 pour couvrir le surcoût des mesures d’intégration à destination des titulaires de permis F et B.

Crédit supplémentaire entièrement compensé de CHF 2’280’000 accordé par la Commission des finances le 30.10.2025 pour couvrir le surcoût des mesures d’intégration à destination des titulaires de permis F et B.

Les montants des crédits supplémentaires destinés à l’intégration des titulaires de permis S et F ont été surestimés par rapport aux dépenses réelles.

Quelle est la signification de ce texte ?

Pourquoi le préfinancement de 153’000’000 CHF n’est pas dissout dans les comptes déficitaires 2025, sous rubrique 43 par exemple, les rendant équilibrés ?

 Différence entre le montants budgets futurs page 309

L’attribution aux budgets futurs est de 1’250’229’980 CHF à la place de 1’191’916’480 CHF.

Pourquoi le montant global des préfinancements dissouts n’est pas diminué de 153’000’000 CHF et le résultat des comptes de 2025 n’est pas de ??

Comment explique-t-on cette différence ?

Transition numérique

Parle-t-on bien de l’EMPD de 10’566’000 CHF de Métamorphose 2023 et Perspectives 2025 I.000625.01 ? Si oui, comment expliquons-nous que le montant ne se modifie pas avec les années ? Ce projet informatique est en route. Il devrait y avoir des prélèvements ! p.263

Au 31.12.2024 le montant dépensé est de 3’883’252 CHF. Au 31.12.2025, ce montant passe à 4’853’043 CHF.

L’EMPD parle depuis 2021 d’un amortissement de 2’313’200 CHF et de 232’500 CHF d’intérêts.

Comment expliquez-vous que la différence ne soit pas prise en compte au 31.12.2025 dans l’opération de suppression des préfinancements (diminution du montant de 1’191’916’480 CHF identique pour tous les autres montants liés à un EMPD)

Piscine de Malley

(EMPD accordant au Conseil d’Etat un crédit d’investissement de fr. 9’000’000.- pour financer, au moyen d’aide à fonds perdu, la subvention pour la construction de la piscine de Malley avril 2020

L’EMPD indique clairement le mode financement à la page 6.

3.2 Amortissement annuel

L’amortissement annuel est calculé sur le montant total de l’aide à fonds perdu de fr. 9’000’000 sur une période de 25 ans, ce qui représente une charge annuelle de fr. 360’000.-.

3.3 Charges d’intérêt

La charge théorique d’intérêt est calculée sur le montant de l’aide à fonds perdu à un taux de 4% multiplié par l’indice 0,55, ce qui correspond à une charge annuelle de fr. 198’000.- (fr. 9’000’000 x 4% x 0,55).

3.5 Autres conséquences sur le budget de fonctionnement

L’amortissement annuel est prélevé sur le préfinancement de fr. 9’000’000 au bouclement des comptes 2019 de l’Etat. La charge d’intérêt sera compensée par le DEIS lors de l’élaboration du budget 2021.

Que se passe-t-il si le préfinancement est dissout comme indiqué dans les comptes 2025 ?

Seul un fonds peut définir le mode de financement.

Règle MCH

La dissolution n’est pas injectée directement dans le bilan, mais transite par le compte de résultats : [1]

  • Écriture : Prélèvement sur la réserve de préfinancement via le compte 4593 (Prélèvements sur préfinancements et amortissements supplémentaires), en contrepartie du compte de bilan 293 (Préfinancements).
  • Objectif : Ce prélèvement annuel vient atténuer la charge de l’amortissement ordinaire de l’ouvrage (compte 33) dans le compte de résultats, lissant ainsi l’impact financier de l’investissement sur le budget courant de la commune. [1]

Résumé de la logique MCH2

Contrairement à l’ancien modèle (MCH1) où les préfinancements servaient souvent à « éponger » d’un coup de fortes charges de début de vie (amortissements dégressifs), le système MCH2 repose sur des amortissements linéaires. [1]

Le tableau ci-dessous synthétise la vie du préfinancement :

Étape de l’ouvrage [1] Action comptable Impact budgétaire
Avant la réalisation Alimentation de la réserve (Charge extraordinaire, compte 3893) Augmente les charges (si autofinancement suffisant).
Pendant les travaux Maintien au bilan dans les capitaux propres (compte 293) Neutre pour le compte de résultats.
Dès la réalisation / mise en service Dissolution linéaire obligatoire (Revenu extraordinaire, compte 4593) Compense la charge de l’amortissement ordinaire.

A la lecture de la page 1 des comptes, les rubriques 33 et 43 ou 45 ne me semblent pas être impactées par cette dissolution des fonds de réserve et aucune indication pour les budgets futurs n’est indiquée.

Est-ce que mon interprétation est fausse ?

Est-ce que le fait de dissoudre des préfinancements sans affectation indiquée clairement est correct d’un point de vue comptable ?

Je m’arrête là mais la question subsidiaire concernera le préfinancement Climat 2024 de 200’000’000 CHF. Quelle garantie le Conseil d’Etat peut donner sur le montant indiqué et l’affectation ?

,

Déclaration d’entrée en matière – Discussion département par département (Comptes 2025)

Déclaration d’entrée en matière – Discussion département par département (Comptes 2025)  Version pdf

Monsieur le Président, Mesdames et Messieurs les députés,

Je prends la parole dans ce débat d’entrée en matière pour faire une déclaration de méthode. Afin de ne pas alourdir inutilement nos travaux d’analyse des comptes selon la Procédure d’examen des comptes du Secrétariat général.

Dès le 4 juin 2026, j’ai transmis, par le biais de membres de la Commission des finances ; que je remercie ; une série de questions techniques précises concernant les incohérences des comptes 2025, notamment sur les préfinancements et les capitaux propres. À la lecture des rapports, certaines de mes interrogations restent sans réponse officielle. Je suis prêt à admettre qu’il m’ait échappé un processus spécifique ou une subtilité administrative qui justifierait ces silences.

Cependant, force est de constater que la complexité technique de ces dossiers – la mécanique des amortissements MCH2, la traçabilité des préfinancements affectés, la comptabilisation des capitaux propres BNS – rend leur vulgarisation extrêmement difficile dans le format contraint d’une discussion département par département. Tenter d’expliquer ces nuances au plénum, sans risque de perdre l’attention de l’assemblée sur des détails comptables arides, serait contre-productif pour la clarté du débat.

C’est pourquoi je renoncerai à poser ces questions techniques oralement. Je ne souhaite pas transformer cette séance en un cours de comptabilité qui pourrait diluer le message politique essentiel que je porte.

Je réserve donc l’intégralité de mon argumentation pour la discussion finale. C’est à ce moment crucial que je reviendrai sur les points fondamentaux qui motivent mon refus des comptes 2025 soit :

  1. La méthode, cavalière, consistant à faire disparaître des radars les capitaux propres de la BNS et les préfinancements dans la brochure des comptes, les rendant invisibles alors qu’ils sont au cœur de l’équilibre financier et des objets parlementaires déposés depuis 2019.
  2. La non-utilisation des lignes budgétaires ouvertes et reportées sur des budgets futurs lors du bouclement des comptes sans parler du plan comptable MCH2 que le Conseil d’État ne veut pas introduire mais l’impose aux communes.
  3. L’irrespect des décisions du Grand Conseil ayant admin des règles d’amortissements sur la base de préfinancements spécifiques présentées dans les EMPD.

Je vous remercie de votre compréhension et je garde mes arguments pour le débat au vote final et en acceptant évidemment l’entrée en matière.

,

Nucléaire vision du conseil national, notre avenir vraiment !

Courrier des lecteurs La Côte du 19.6.2026

La décision du Conseil national de relancer le nucléaire en Suisse manque cruellement de vision, car aucun progrès technique majeur ni solution viable pour les déchets radioactifs n’a émergé depuis la dernière votation de 2017. Les financiers boudent toujours la fusion nucléaire et la Suisse reste dépendante de l’étranger pour l’approvisionnement en uranium ou thorium, compromettant sa souveraineté énergétique. Pire, cette stratégie expose le pays à de futurs conflits géopolitiques pour l’accès aux matières premières, qualifiables de « guerres à l’uranium ».

Il est hypocrite de promouvoir le nucléaire sans exiger que ses partisans accueillent les déchets sur leurs propres terrains pour des millions d’années. Un sondage sur lohri-vd.ch pourrait révéler le véritable engouement des propriétaires privés pour transformer leurs biens en dépôts ultimes. Pendant ce temps, les riverains des centrales, dans un rayon de 150 km, devront se contenter de capsules d’iode financées par leurs propres factures d’électricité agrémentées de taxes fédérales, cantonales et communales, triste consolation face au danger.

Un algorithme d’intelligence artificielle, épuré des intérêts mercantiles et de la réalité physique de la désintégration radioactive, devrait régir ce débat. Rappeler que l’uranium 238 met 4,47 milliards d’années à se désintégrer en passant par le thorium, le radium et le plomb, souligne l’irresponsabilité de léguer une pollution artificielle durable aux générations futures. Si l’homme a besoin d’une dose naturelle de radioactivité, l’excès provoqué par l’industrie nucléaire est un poison à retardement. Les sceptiques devraient méditer les enseignements de Tchernobyl et les archives du KGB, tels que relatés par Galia Ackerman, avant d’accepter ce cadeau empoisonné pour l’avenir.


Courrier des lecteurs 24 Heures du 19.6.2026

La décision du conseil national de relancer le nucléaire en Suisse ne surprend pas mais est-elle visionnaire ?

S’il est normal de dire qu’il n’y a que les sots qui ne changent pas d’avis, cette décision est tout de même choquante. Pourquoi ?

Aucun nouvel élément factuel de technique nucléaire, depuis le siècle passé et la dernière votation fédérale, argumente cette volte-face lors du débat sur le retour à la construction ou prolongation du nucléaire que nos élus n’ont pas voulu retenir ou ne veulent pas entendre.

Depuis 2017, est-ce que le problème de la gestion des déchets radioactifs a avancé d’un chouïa ?

Depuis 2017, est-ce que les financiers ont accordé des fonds supplémentaires à la recherche sur la fusion nucléaire ?

Depuis 2017, est-ce que la Suisse est souveraine en matière première afin d’enrichir l’uranium, thorium ou tous autres combustibles alimentant les réacteurs nucléaires ?

Que nenni. STOP.

Le prochain clone de Trump se lancera dans une guerre à l’uranium !

Il est nécessaire d’inventorier les sites privés des personnes, soutenant le nucléaire, désireuses de récolter et d’enfouir des déchets nucléaires pour des millions d’années dans leur bien ou territoire. Permettez-moi de vous proposer de lancer un sondage sur l’acceptation de stocker des déchets radioactifs dévaluant leurs biens afin d’évaluer le potentiel d’accueil de nos déchets radioactifs.

Avertissements : si vous habitez à moins de 150 km d’une centrale ou d’un dépôt de déchets (Style Bugey), vous aurez droit à une petite panoplie de capsules d’iode, gratuit car payé au moyen de votre facture d’électricité par les taxes fédérales, cantonales et communales, on ne sait jamais !

L’algorithme est déjà défini au moyen de l’intelligence artificielle. L’accès au sondage est bloqué au roi de Suisse et autres avatars mercantiles afin de limiter les profits dans le but consistent à augmenter leur fortune. Ce même algorithme est configuré à l’aide d’un filtre excluant aussi la notion physique de la désintégration de la matière radioactive sur 7 périodes pour retrouver un état naturel.

Dans notre cas, il est nécessaire de signaler que certes l’être humain a besoin d’une dose de radioactivité naturelle, toute augmentation de cette dose provoquée artificiellement par de l’uranium 238. Sa désintégration s’effectuera au fil des 4,47 milliards d’années, entamant une longue chaîne de transformations en thorium 234, faisant intervenir le radium et le plomb. Notre pollution artificielle, due à la radiation nucléaire en dessus des valeurs nécessaires à la vie de l’humain, est un cadeau promettant un bel avenir pour nos descendants. Pour les sceptiques, allez acheter le livre de Galia Ackerman au sujet de Tchernobyl et les archives du KGB !

,

Rapport d’activités 2025 au Grand Conseil Vaudois avec Perplexity

INTRODUCTION

L’année 2025 s’inscrit dans la continuité de mon engagement au sein du Grand Conseil vaudois, avec un travail parlementaire axé sur la transparence fiscale, la gestion des finances publiques et le contrôle de l’administration cantonale. Membre actif du groupe Les Verts, il a poursuivi son rôle de vigilance citoyenne et de proposition constructive.

Mes principales thématiques en 2025 au Grand Conseil vaudois portent :

  • Sur la fiscalité,
  • L’efficacité énergétique et
  • Les systèmes informatiques cantonaux.

(Sans modification de mon nom à la place du « je »  que je déteste utiliser. Ne prenez pas comme de la prétention mais cela donne une image de comment, je suis perçu par Perplexity sans le nier.)

Fiscalité et finances publiques

Didier Lohri a multiplié les interventions sur les déductions fiscales (codes 725, IPC art. 42a, progression à froid), le budget 2026 et les acomptes NPIV, critiquant les opacités et erreurs dans les réponses du Conseil d’État.

Il aborde aussi les indemnités des curateurs, le fonds BNS et les préfinancements MCH2.

Énergie et environnement

Ses motions visent à accélérer la rénovation des PPE et logements via cautionnements pour réduire les déperditions thermiques sur 438’064 unités vaudois.

Autres sujets : Plan Loup 2024 et gestion des déchets.

Systèmes informatiques

Interpellation sur le WiFi EMPD, routines de calcul SAGEFI et cohérence des amortissements informatiques depuis 2009.

Autres priorités :

Questions sur Source du Montant, aide à la presse, et « Parlons-cash » pour dénoncer la précarité.

– **Question orale 25_HQU_4** : Portant sur la NPIV (Nouvelle Politique d’Investissement Vaudoise) et les modifications des acomptes 2025, interrogeant le Conseil d’État sur les impacts budgétaires et la planification financière.

– **Interpellation sur l’Odyssée 2025** : Didier Lohri a questionné le gouvernement concernant l’amortissement et la gestion du projet Odyssée, demandant des clarifications sur les coûts et la transparence de ce dossier d’infrastructure majeur.

– **Transparence financière** : Contrôle des dépenses publiques et demande de comptes sur les grands projets d’infrastructure (Odyssée, NPIV).

– **Fiscalité équitable** : Indexation des barèmes, déductions fiscales pour le logement (code 660 VauTax), et adaptations à l’inflation.

– **Gestion des déchets** : Nouveau chantier ouvert en 2025 avec le postulat sur l’amélioration de la politique cantonale.

– **Transports scolaires** : Suivi du règlement type et harmonisation des pratiques communales.

– **Finances cantonales** : Utilisation des versements de la BNS et équilibre budgétaire.

– **Question sur les déductions fiscales et l’indexation 2025** : Une interrogation sur l’adaptation des barèmes fiscaux à l’inflation et son impact sur les contribuables vaudois.

Ces interventions démontrent un suivi rigoureux des politiques fiscales et budgétaires du canton.

Participation aux séances en plénum

Didier Lohri a participé activement aux 37 séances ordinaires du Grand Conseil.

Sa présence régulière témoigne de son engagement dans le travail législatif et le débat démocratique.

Rapport d’activité 2025 de Didier Lohri au Grand Conseil vaudois – Détail des dépôts

Didier Lohri (VER, arr. Nyon) a déposé en 2025 une quarantaine d’objets parlementaires, principalement sur fiscalité, énergie, informatique et finances publiques, démontrant une activité soutenue pour la transparence et l’efficacité administrative.

Liste complète des dépôts en 2025 avec lien

Voici tous les objets déposés par Didier Lohri en 2025, classés par date décroissante (basé sur les archives officielles du Grand Conseil). Les références incluent le numéro d’ordre et le type.

Interpellation Didier Lohri et consorts – Informatique WiFi EMPD 2020-2023, réfléchissons et appliquons un  stop et go ! 04.11.2025
Question orale Didier Lohri – Budget 2026 statu quo déductions fiscales, comment`! 04.11.2025
Motion Didier Lohri et consorts – Accélérons les travaux de rénovation des PPE par le cautionnement 30.09.2025
Question orale Didier Lohri – Des erreurs de référence dans les réponses du Conseil d’Etat au sujet des déductions fiscales ! 30.09.2025
Simple question Didier Lohri – Taux de l’IPC de référence de la loi sur les impôts directs article 42a (page 3 de la réponse) 23.09.2025
Simple question Didier Lohri – Interprétation de la loi sur les impôts directs article 42a 23.09.2025
Simple question Didier Lohri – Coquille dans la réponse aux mystères des déductions fiscales 2025 23.09.2025
Détermination Didier Lohri – à la réponse du Conseil à d’Etat à son interpellation – Le mystère des déductions fiscales pour le petit peuple vaudois continue depuis février 23 (24_INT_157) 16.09.2025
Détermination Didier Lohri – sur la réponse du Conseil d’Etat à son interpellation – Aide à la presse en ces périodes compliquées (24_INT_136) 16.09.2025
Interpellation Didier Lohri – « Parlons-cash, dénoncez vos proches dans la dèche ! » 02.09.2025
Interpellation Didier Lohri – Cohérence des amortissements informatiques dictés par le SAGEFI 26.08.2025
Interpellation Didier Lohri – Interpellation routine de calcul informatique depuis 2009 26.08.2025
Interpellation Didier Lohri et consorts au nom de Sylvie Podio – Où en sommes-nous avec les indemnités des curateurs et assesseurs privés 2025 ? 27.05.2025
Simple question Didier Lohri – Expertise financière 4.0.2, comment mettre la charrue avant les bœufs 20.05.2025
Simple question Didier Lohri – Expertise financière 4.0.3, comment mettre la charrue avant les bœufs ! 20.05.2025
Simple question Didier Lohri – Expertise financière 4.0.1, comment mettre la charrue avant les bœufs ! 20.05.2025
Simple question Didier Lohri – Expertise financière 4.0.5, comment mettre la charrue avant les bœufs ! 20.05.2025
Simple question Didier Lohri – Expertise financière 4.0.4, comment mettre la charrue avant les bœufs ! 20.05.2025
Simple question Didier Lohri – Expertise financière 4.0.6, comment mettre la charrue avant les bœufs ! 20.05.2025
Motion Didier Lohri et consorts – Motion fiscalité déductions 725 et les autres liées à la progression à froid 25.03.2025
Motion Didier Lohri et consorts au nom d’Alexandre Berthoud – Motion CEP moyens financiers initiaux 18.03.2025
Simple question Didier Lohri – « Source du Montant – Cézille – Gresolière » qui commande quoi, qui paye quoi ? 04.03.2025
Postulat Didier Lohri et consorts – Déchets aucun progrès depuis 10 ans ! 11.02.2025
Motion Didier Lohri et consorts – Accélérer la diminution de déperditions thermiques d’au moins 75% des 438064 logements vaudois par le cautionnement 04.02.2025
Détermination Didier Lohri – suite à la réponse du Conseil d’Etat à son interpellation – Plan Loup 2024 (23_INT_175) 21.01.2025
Interpellation Didier Lohri et consorts – Source du Montant, une fausse bonne idée, où en sommes-nous ? 21.01.2025
Postulat Didier Lohri et consorts – Règles des préfinancements, de la loi sur les finances, suite de la motion MCH2 14.01.2025
Question orale Didier Lohri – NPIV et modifications des acomptes 2025 14.01.2025
Postulat Didier Lohri et consorts – Règlement fonds de redistribution de la BNS et précisions 14.01.2025

*Note : Les dates en 2026 concernent des objets liés à des réponses ou suites de 2025, inclus dans l’activité annuelle.

Synthèse par type

Interpellation : 10 (focus informatique, curatelle, fiscalité).
Motion/Postulat : 7 (énergie, déchets, finances).
Simple question/Question orale : 10 (transparence, coquilles administratives).
Détermination : 4 (suivi réponses Conseil d’État).

Ces dépôts illustrent un engagement constant pour corriger les dysfonctionnements fiscaux et environnementaux, avec des suites en 2026.

Le travail de Didier Lohri au Grand Conseil vaudois en 2025 se qualifie d’exceptionnellement prolifique et ciblé, avec plus de 30 objets déposés (interpellation, motions, questions), dépassant largement la moyenne des députés.

Qualificatifs clés

  • Prolifique : Environ 3-4 dépôts par mois, couvrant fiscalité (déductions, IPC), énergie (rénovation PPE), informatique (WiFi EMPD, SAGEFI) et finances communales.
  • Pugnace : Focus sur les dysfonctionnements administratifs (coquilles, incohérences, opacité), avec déterminations pour forcer des réponses du Conseil d’État.
  • Spécialisé : Thèmes récurrents comme transparence fiscale et efficacité énergétique, alignés sur les priorités Vertes pour le « petit peuple vaudois ».

Impact et comparaison

Ses interventions génèrent des suites en 2026 (ex. 26_INT_14 sur budget), indiquant un suivi persistant.
Par rapport à la moyenne (10-15 objets/an par député actif), Lohri est dans le top des contributeurs, particulièrement en commission finances.

La réussite concrète des travaux de Didier Lohri au Grand Conseil vaudois en 2025 n’est pas pleinement au rendez-vous, avec peu d’adoptions ou de mesures immédiates issues de ses 30+ objets déposés, malgré une visibilité et un suivi persistant.

Éléments de succès partiel

  • Visibilité et débats : Ses interpellations (ex. WiFi EMPD 25_INT_144, 04.11.2025) et motions (ex. rénovation PPE 25_MOT_6, 30.09.2025) ont été traitées en séance et nommées en commissions, générant des réponses du Conseil d’État.
  • Rapports favorables : Postulat BNS (25_POS_4, janv. 2025) reçoit un rapport positif de la commission des finances en mai 2025, mais sans action claire du CE malgré 251 MCHF attendus (+60 MCHF vs 2024).
  • Suites en 2026 : 6 objets de 2026 (ex. 26_INT_14 sur budget, 10.02.2026) prolongent ses thèmes fiscaux/informatiques, indiquant impact à long terme.

Limites observées

  • Pas d’acceptations majeures : Aucune motion ou postulat 2025 n’est rapportée comme adoptée ; focus sur critiques (coquilles, incohérences) plutôt que réformes votées.
  • Frustrations publiques : Lohri note lui-même des « gestations de 9 mois » sans mesures concrètes (ex. BNS), et persiste via déterminations.
  • Taux global : Sur 150 députés, ses objets génèrent débats mais rares victoires législatives en 2025, typique d’un rôle d’opposition vigilante (VER).

 Perceptions positives

  • Efficace sur amendements : Apprécié pour son amendement budget 2025 à 1,2 MCHF revalorisant les curateurs, adopté après débat intense, démontrant capacité à rallier plénum.
  • Spécialiste finances : Vu comme vigilant en commission finances, avec rapports favorables (ex. postulat BNS 25_POS_4, mai 2025).

Perceptions critiques

  • Pointilleux : Relèves fréquentes de « coquilles » ou erreurs (ex. 25_QUE_81, 23.09.2025 ; mystères déductions), perçu comme tatillon par certains.
  • Opposition constructive : Style « coups de gueule » (site personnel) valorisé par Verts, mais potentiellement agaçant en plénière pour routines administratives.

Avis généraux

Pas de critiques publiques majeures ; image d’un Vert local engagé (arr. Nyon), réélu 2022, avec soutien interne pour thèmes environnement/fiscalité.

Didier Lohri, député VER souvent critique sur les détails administratifs et fiscaux, n’a pas de contradicteurs personnels nommés explicitement en 2025 ; les oppositions émergent plutôt du Conseil d’État et de groupes majoritaires lors de ses objets.

Opposants principaux identifiés

  • Conseil d’État (CE) : Principal contradicteur systémique, répondant à ses interpellations/questions (ex. réponses sur déductions fiscales, coquilles IPC, WiFi EMPD), sans concessions majeures sur statu quo budget 2026.
  • Députés PLR/UDC : Débats budgétaires tendus (ex. Fabrice Moscheni PLR sur impressions couleur vs Lohri sur déductions, 23.09.2025), opposition aux amendements Verts comme curateurs.


Groupe/Figure Conflits clés 2025 Exemples
Conseil d’État Opacité fiscale/informatique Réponses à 25_HQU_127 (budget statu quo), 25_INT_144 (EMPD)
PLR (Moscheni et al.) Budget, détails admin Séances 23.09 & 20.05.2025
UDC (Raedler, Weissert) Transports/budget Interpellations concurrentes (25_INT_76, 25_INT_149)

Contexte global

Style « coups de gueule » de Lohri (site personnel) génère débats mais pas vendettas ; oppositions idéologiques Verts vs droite sur finances/énergie, sans attaques ad hominem publiques.

Aucun débat majeur opposant Didier Lohri à ses collègues Verts n’a été identifié en 2025 au Grand Conseil vaudois ; il agit en cohésion avec le groupe VER, déposant souvent avec consorts et relayant des thèmes alignés (transparence, énergie).

Absence de conflits internes

  • Alignement stratégique : Lohri publie sur son site les mêmes interventions que le groupe Verts vaudois (ex. liste des risques 2025, question orale 07.11.2024 prolongée 2025), sans divergence publique.
  • Co-auteurs Verts : Objets comme motion PPE (25_MOT_6) ou curateurs avec Sylvie Podio (VERT), indiquant soutien interne.

Dynamiques observées

  • Rôle complémentaire : Spécialiste finances local (arr. Nyon), Lohri complète les Verts sans friction ; pas de critiques internes dans PV ou presse 2025.
  • Consensus VER : Groupe uni sur budget/transparence, Lohri en fer de lance sans opposition signalée.

Lohri est perçu comme loyal au groupe, sans principaux débats internes documentés en 2025.

Ton et stratégie CE

Défensif/technique (lois, procédure), évitant plénière détaillée ; Lohri qualifie « petite musique frein » (site), générant déterminations/vœux. Réponses obligatoires LGC art. 117 (3 mois), mais Lohri note opacité persistante.

Bilan global

Succès en termes de pugnacité et sensibilisation (transparence fiscale, énergie), mais échecs relatifs sur implémentations rapides ; réussite « morale » plutôt que législative.

Didier Lohri a fait avancer la cause des curateurs privés en 2025 grâce à ses interventions ciblées, aboutissant à une augmentation des défraiements validée dans le budget 2025.

Bassins, le 11 mai 2026

, ,

Réponses déconnectées de la chronologie et de la réalité au sujet de la compensation à froid de la loi sur les impôts LI

Mes questions peuvent paraître absconses si vous ne vous concentrez pas sur leurs lectures mais elles démontrent clairement qu’il y a un problème d’application et d’interprétation de loi pour les plus fragiles de notre population sans être des nantis.

Sans savoir que le Conseil d’Etat répondrait, avec un article dans la presse du jeudi 23.4.26 24Heures, à l’interpellation au sujet du bouclier fiscal et ses effets sur les deniers communaux des personnes aisées, je relève la volonté du Conseil d’Etat d’échanger de manière transparente et constructive sur les thématiques fiscales.

Dès lors qu’est-ce qui pose des problèmes au Conseil d’Etat d’appliquer cette volonté mais cette fois sur les effets des routines informatiques surprenantes pour les quelques centaines de milliers de Vaudois moins aisés ou des familles, afin de leur compenser un droit à la progression à froid et augmenter leur pouvoir d’achat plus significative que les 2 ou 3% de baisse d’impôts.

Les questions posées par mon interpellation vont dans une approche positive et ne cherchent pas à démontrer une faute du personnel cantonal mais de comprendre qui a pu valider des routines informatiques incohérentes, forçant le Conseil d’Etat à élaborer des réponses d’interprétation, au regard de la loi, le rendant échec et mat.

D’ailleurs les propos rapportés dans l’article citant l’ancien Conseiller d’Etat en charge démontrent bien la façon choquante et légère « d’affirmer qu’un décalage est possible entre l’esprit de la loi et la loi, c’est inacceptable. Vous imaginez la gabegie si les municipalités se mettaient, comme le Canton, à diriger leurs communes selon l’esprit et non la loi à chaque fois que ça les arrange ?»

Texte en format pdf de l’interpellation :

Le Conseil d’Etat a répondu aux diverses questions et interpellations liées à l’indice des prix à la consommation et la loi sur les impôts de 2000.

En analysant les différentes réponses, force est de constater que mon rôle de parlementaire énerve les services. C’est avec légèreté et en mettant le doute sur mes capacités de compréhension de la problématique que le Conseil d’Etat écrit :

«La réponse du Conseil d’Etat à la question 1 de l’interpellation Didier Lohri – Le mystère des déductions fiscales pour le petit peuple vaudois continue depuis février 23 (24_REP_269) – ne contient donc pas d’erreur. »

« Comme indiqué dans ladite réponse, l’indice des prix à la consommation (IPC) de la dernière compensation, à savoir, dans le cas présent, celle qui est intervenue lors de la période fiscale 2020, s’élève au 30 juin 2019 (base 100 = mai 2000) à 109.5 et non à 109.6, qui est l’IPC (base 100 = mai 2000) valable en mai 2019.

Force est de constater que cette réponse n’est pas correcte et laisse à supposer que je ne suis pas crédible. En reprenant la chronologie de la loi, il apparait que les changements des montants des déductions fiscales ont été les suivantes.

IPC de référence IPC couples et enfants couples enfants IPC monopa-

rentales

Monopa-rentales
2009 Etape 1 108.6 introduction de la loi 108.6 1300 1000 108.6 1300
2011 Etape 2 109.6 Adaptation des montants pour familles monoparentales 108.6 1300 1000 109.6 2700
2013 Etape 3 108.9 Abandon de la moyenne annuel au profit du 30 juin 108.6 1300 1000 109.6 2700
2020 Etape 4 109.5 Réponse du Conseil d’Etat 5.3.26

et 25.3.25

108.6 1300 1000 109.5 2700


Le Conseil d’Etat indique que la dernière compensation des montants de déductions est intervenue avec la valeur de l’indice IPC au 30 juin 2019 (repéré sous Etape 4). Si certes sa valeur est bien de 109.5, ce nombre est inférieur à l’IPC de référence soit 109.6 (Etape 2) pour les familles monoparentales et 108.6 pour les couples mariés et les enfants.

En regardant les différents tableaux des déductions fiscales, il est constaté que depuis l’introduction des 3 critères distincts, AUCUNE COMPESATION des montants de déductions n’a été enregistrée entre les Etapes 1 à 4. Seuls des changements de loi ont modifié les valeurs des paramètres de référence permettant de calculer les déductions fiscales.

Question 1 :

Comment le Conseil d’Etat, en fonction de l’article 60 Compensation à froid, peut expliquer l’indice de 109.5 comme référence alors qu’il n’y a aucune compensation des déductions fiscales et que nous sommes en présence d’une baisse de l’IPC depuis le changement de loi de 2011 avec un taux de 109.6 ?

Analyse des routines informatiques de la progression à froid Art. 60 al2

Entre 2005 et 2012, le texte de loi était :

L’adaptation correspond à l’augmentation de l’indice suisse annuel moyen des prix à la consommation depuis la dernière compensation jusqu’au 1er janvier de l’année précédant la période fiscale.

En 2013, cet alinéa 2 a été modifié et est toujours d’actualité en 2026 mis à part la notion du 30 juin à la place de la moyenne annuelle. En voici la teneur :

L’adaptation correspond à l’augmentation de l’indice suisse des prix à la consommation depuis la dernière compensation jusqu’au 30 juin de l’année précédant la période fiscale. (Sans changement)

La compensation est exclue si le renchérissement est négatif.

L’adaptation qui a lieu après un renchérissement négatif se fait sur la base de l’indice déterminant lors de la dernière compensation.

À la suite des différentes réponses données par le Conseil d’Etat, une analyse des différentes références démontre que les routines informatiques de l’application de la loi sur les impôts à l’article 60 ne sont pas correspondantes. Cela permet de supposer les processus suivants pour ces calculs de déductions fiscales. En voici les détails :

Processus Routines de calculs LI Art. 60 en fonction du 42a
Art. 60 alinéa 2
L’adaptation correspond à l’augmentation de l’indice suisse des prix à la consommation

depuis la dernière compensation jusqu’au 30 juin de l’année précédant la période fiscale.

A
La compensation est exclue si le renchérissement est négatif. B
L’adaptation qui a lieu après un renchérissement négatif se fait sur la base de l’indice déterminant

lors de la dernière compensation.

C
NB. Il n’y a pas de point – virgule dans le texte de loi contrairement aux précédents propos.        
Formule expliquée

réponses 5.3.25 et 25.3.26

  Formule de la loi
alinéa 2 Si IPC année est plus petit que l’

IPC référence dernière compensation

Si IPC année est plus petit que l’

IPC  référence dernière compensation

B Alors aucune compensation B Alors aucune compensation
Maintien du Montant déduction référence

avec IPC référence

Maintien du Montant déduction référence

avec IPC référence

  AUCUN PROBLEME D’INTERPRETATION AUCUN PROBLEME D’INTERPRETATION
1 FIN de PROCESSUS pour couples 1 FIN de PROCESSUS pour couples
2 FIN de PROCESSUS pour enfants 2 FIN de PROCESSUS pour enfants
3 FIN de PROCESSUS pour monoparentale 3 FIN de PROCESSUS pour monoparentale
C Si IPC année est plus grand que l’

IPC  référence dernière compensation

C Si IPC année est plus grand que l’

IPC  référence dernière compensation

après renchérissement négatif après renchérissement négatif
Alors compensation Alors compensation
Montant déduction compensé calculé = Montant déduction compensé calculé =
Montant déduction réf multiplié par IPC année

Et divisé par l’IPC référence dernière compensation

Montant déduction réf multiplié par  IPC année

Et divisé par l’IPC référence dernière compensation

AUCUN PROBLEME D’INTERPRETATION AUCUN PROBLEME D’INTERPRETATION
1 FIN de PROCESSUS pour couples 1 FIN de PROCESSUS pour couples
2 FIN de PROCESSUS pour enfants 2 FIN de PROCESSUS pour enfants
3 FIN de PROCESSUS pour monoparentale 3 FIN de PROCESSUS pour monoparentale
A Si IPC année est plus grand que l’

IPC référence dernière compensation

A Si IPC année est plus grand que l’

IPC référence dernière compensation

sans renchérissement négatif sans renchérissement négatif
Alors compensation Alors compensation
Montant déduction compensé calculé = Montant déduction compensé calculé =
Montant déduction référence multiplié par IPC année et divisé par l’IPC année – 1 Montant déduction référence multiplié par IPC

année / IPC référence dernière compensation

PROBLEME D’INTERPRETATION DE LA LOI PROBLEME D’INTERPRETATION DE LA LOI
Art. 60 alinéa 1
Les effets de la progression à froid sur l’impôt frappant le revenu et la fortune des personnes physiques

sont compensés intégralement et à chaque période fiscale par l’adaptation égale des barèmes

des articles 47 et 59, et des sommes en francs mentionnées aux articles 15, alinéa 3, lettre a, 37, alinéa 1,

lettres g et k, 37, alinéa 2, 39, 40, 42, alinéas 1 et 2, 43, alinéa 3, 54, alinéa 2 et 58 ;

les montants sont arrondis aux cent francs supérieurs ou inférieurs pour l’impôt sur le revenu et

aux mille francs supérieurs ou

D
inférieurs pour l’impôt sur le revenu et aux mille francs supérieurs ou inférieurs pour l’impôt sur la fortune. E
D Si Montant déduction compensé calculé est

supérieur à 50 CHF

Si Montant déduction compensé calculé est supérieur à 50 CHF
Alors Montant déduction compensé calculé est

arrondi à 100 CHF de plus

Alors Montant déduction compensé calculé est arrondi à 100 CHF de plus
Montant déduction compensé calculé arrondi = Montant déduction compensé calculé arrondi =
Montant déduction référence avec

IPC devenant référence

Montant déduction référence avec IPC devenant référence
AUCUN PROBLEME D’INTERPRETATION AUCUN PROBLEME D’INTERPRETATION
1 FIN de PROCESSUS pour couples 1 FIN de PROCESSUS pour couples
2 FIN de PROCESSUS pour enfants 2 FIN de PROCESSUS pour enfants
3 FIN de PROCESSUS pour monoparentale 3 FIN de PROCESSUS pour monoparentale
E Si Montant déduction compensé calculé est

inférieur à 50 CHF

Si Montant déduction compensé calculé est inférieur à 50 CHF
Alors Montant déduction compensé calculé est

arrondi à 0 CHF

Alors Montant déduction compensé calculé est arrondi à 0 CHF
Montant déduction compensé calculé arrondi = Montant déduction compensé calculé arrondi =
Montant déduction référence avec

IPC devenant référence

Montant déduction référence avec IPC devenant référence
AUCUN PROBLEME D’INTERPRETATION AUCUN PROBLEME D’INTERPRETATION
1 FIN de PROCESSUS pour couples 1 FIN de PROCESSUS pour couples
2 FIN de PROCESSUS pour enfants 2 FIN de PROCESSUS pour enfants
3 FIN de PROCESSUS pour monoparentale 3 FIN de PROCESSUS pour monoparentale


Les routines démontrent qu’il est informatiquement impossible de résoudre par un programme, utilisant une seule routine, la problématique de la loi sans faire 3 paramètres de référence distincts pour les couples mariés, les enfants et les familles monoparentales en conservant les index IPC de référence ainsi que les montants de la dernière compensation respective définis par la loi sans avoir 3 registres de données de référence.

La seule différence dans la version des réponses de l’Etat, paramétrée dès 2009 à l’époque de la problématique du bouclier fiscal, consiste à introduire un critère non défini par la loi. Ce critère indique que

SI l’IPC année est plus grand que l’IPC référence de la dernière compensation et sans renchérissement négatif

Alors la routine doit calculer le Montant déduction compensé calculé en prenant le Montant déduction référence multiplié par l’IPC année puis divisé par l’IPC année – 1


Contrairement au texte de loi qui indique que

SI IPC année est plus grand que l’IPC référence de la dernière compensation et sans renchérissement négatif

Alors la routine doit calculer le Montant déduction compensé calculé en prenant le Montant déduction référence multiplié par l’IPC année puis divisé par l’IPC de référence de la dernière compensation des montants des déductions.


Dans les 2 cas, la question de l’arrondi de l’alinéa 1 est prise en considération.

La méthode programmée par le canton implique que pour modifier le montant de la déduction fiscale, il faut 2 conditions.

Une augmentation en 1 an de l’IPC de plus de 2 à 3 points pour accorder la compensation du montant de la déduction en prenant le taux de l’année fiscale à considérer et en le comparant à l’indice IPC de l’année précédente (année – 1).

Une diminution de l’indice IPC en dessous de la référence et une valeur de référence qui revient à un indice supérieur de la référence.

Ces dispositions privent le contribuable vaudois pendant des années de son droit à une compensation à froid dans sa déclaration d’impôts.

L’alinéa 1 est clair. « Les effets de la progression à froid sur l’impôt frappant le revenu et la fortune des personnes physiques sont compensés intégralement et à chaque période fiscale…. » ne signifie pas que la variation de l’indice IPC est l’équivalent de la dernière compensation du montant de la déduction fiscale.

Question 2

Est-ce que le Conseil d’Etat peut transmettre le programme informatique des routines de calculs quel que soit le langage ou la forme permettant de visualiser la problématique soulevée de la différence entre la loi et l’application de la loi ?

Comme relevé précédemment, ces routines datent de l’époque étudiée dans la problématique du bouclier fiscal. Cette variante vaudoise ne correspond pas à l’application de la méthode utilisée par exemple pour la Confédération dans les affaires sociales ou l’harmonisation des impôts.

Qu’adviendrait-il si un contribuable recourt contre sa décision de taxation pour irrespect de la compensation à froid de toutes les déductions fiscales liées à l’article 60 ? Le Tribunal devrait trancher.

Question 3

Est-ce que le Conseil d’Etat est certain à 100% de son interprétation et de son application informatique sur les effets de la compensation à froid des déductions fiscales ?

Depuis le début des interpellations, questions et motions, le Conseil d’Etat fournit des réponses de ses services. Il serait logique d’avoir peut-être une autre approche et une autre analyse externe.

Question 4

Est-ce que le Conseil d’Etat décide de mandater des experts fiscalistes externes, ayant émis un avis de droit sur le rapport du bouclier fiscal, afin de fournir un rapport à propos de l’article 60 de la LI ?

En prévision des débats sur la fiscalité vaudoise et en fonction de la stratégie utilisée par le Conseil d’Etat et sachant que la motion de notre collègue Aude Billard va prendre du temps, le Conseil d’Etat pourrait ajouter un argument à son combat contre l’initiative 12%, le fait d’offrir une augmentation du pouvoir d’achat des contribuables à revenu modeste et les familles de classe moyenne en corrigeant immédiatement la méthode programmée en utilisant la loi actuelle.

Une déduction fiscale pour une famille de 2 adultes et 2 enfants offre une déduction de 300 CHF pérenne valant mieux qu’une baisse de 3% d’impôts et améliorant le pouvoir d’achat immédiatement. Cette mesure n’est pas un effet arrosoir mais une action ciblée aux contribuables modestes.

Question 5

Est-ce que le Conseil d’Etat peut changer la routine programmée de l’article 60 alinéa 2 en remplaçant la formule « Montant déduction référence multiplié par IPC année et divisé par l’IPC année – 1 » par « Montant déduction référence multiplié par IPC année / IPC référence dernière compensation » – (comme la loi est écrite sans point – virgule mais avec des points séparant clairement les étapes de programmation) – engendrant par exemple un effet sur le code 725 de la manière suivante sans oublier toutes les autres déductions liées à l’article 60 sur le tableau des déductions 2027 :


Tableau ETAT en CHF Tableau ETAT Tableau ETAT
Couples mariés Monoparentales Enfants
déductions déductions déductions
1 400 2 900 1 100


En remerciant le Conseil d’Etat du temps consacré à mes questionnements et dans l’intérêt des contribuables vaudois.

Bassins, le 20 avril 2026

,

Interpellation art 41 LEDP et cohérence des résultats sur le site cantonal !

Lors des élections communales de 2026, certaines communes devaient élire soit des municipaux, conseillers communaux ou/et des suppléants au système majoritaire relatif.

Lors du dépôt des candidatures fixé au mardi, 3ème semaine avant le scrutin, certaines communes ont appliqué la loi selon l’article 41 de la LEDP de manière différente.

Art. 41 Élections tacites 

1 Si les personnes candidates éligibles ne sont pas plus nombreuses que les sièges à pourvoir, elles sont proclamées élues tacitement par l’autorité compétente dans les élections suivantes :

a. second tour des élections générales au système majoritaire et élection des suppléants ;
b. élection à la syndicature ;
c. élection complémentaire.

2 L’élection tacite entraîne la caducité de l’arrêté de convocation.

De ce non-alignement des pratiques, des précisions sont à apporter selon les cas.

Exemple 1

Une commune doit pourvoir à l’élection de 12 suppléants. Le jour du dépôt, la liste de candidats comporte 10 noms.

La commune A décrète l’élection tacite de 10 candidats et n’organise pas de 2ème tour.

Il manque 2 candidats mais la commune déclare la caducité de l’arrêté de convocation.

Est-ce que juridiquement un citoyen peut recourir contre la décision de la Municipalité de ne pas organiser un 2ème tour ?

Exemple 2

La commune B organise un 2ème tour. Lors du dépouillement, un candidat inscrit termine à la 13ème place du vote. Il est non élu, dépassé par des candidats déclarés après le délai de dépôt de listes.

Est-ce que juridiquement le candidat déclaré dans les délais peut faire recours contre sa non-élection ?

Il est aussi important de signaler que des dizaines de communes ont dû compléter leurs municipalités avec des absences de candidats. Nous savons que, par analogie, la pratique est la même que pour le conseil communal.

Est-ce que le Canton peut confirmer cette constatation pour le 2ème tour de scrutin pour les municipalités ?

Le site du Canton permettant de communiquer les résultats des élections, ne tient pas compte des élus hors liste déposée officiellement.

Lors de la proclamation des résultats sur internet,

Est-ce que le Canton peut modifier ou offrir au programme informatique de permettre de tenir compte de cette particularité, qui n’en est pas une en réalité, et offrir aux bureaux électoraux la possibilité de détailler les voix éparses en cas de statuts d’élu ou suppléant ?

En remerciant le Conseil d’Etat du temps consacré à apporter des réponses à ces interrogations.

Vote populaire « oui aux logements intergénérationnels » oublié des autorités

Monsieur le président du Conseil Communal

Par courriel et aux conseillers communaux dans la foulée par la président en date du 6 mars 2026

1269 Bassins

Bassins, le 6 mars 2026

Séance du CC 10 mars 2026 et ses documents publiés en inéquation avec l’OJ ou ? avec absence du rapport de commission

Monsieur le président,

Le site de la commune de Bassins met en publication publique un plan avec le nom des propriétaires de parcelles adjacentes au préavis municipal N° 03/26 relatif à une demande de crédit de CHF 370’000 pour les travaux de pose d’une nouvelle conduite d’eau potable, de mise en place d’un bouclage et de réfection complète de la place de la Couronne

https://www.bassins.ch/wp-content/uploads/2026/03/03.26-Annexe-1-Plan-de-situation.pdf

Comme il m’est difficile de savoir qui fait quoi avec le site internet communal, il me semble que la loi sur la protection des données est une fois de plus bafouée par vos autorités.

Le registre foncier ne mentionne plus le nom des propriétaires de parcelles depuis longtemps en accès libre. Peut-être que cette loi n’a pas été enregistrée à Bassins.

Permettez-moi de profiter de ce courrier pour signaler à vos membres, que ce plan (annexe 1) est incomplet. Il ne fait pas mention des servitudes et des constructions mises à l’enquête pour les appartements à loyer abordable et parking souterrain destinés aux projets des fondations et des permis de construire délivrés pour les bâtiments du centre du village 47, 48, 64. Pour mémoire, ces constructions sont soumises à une redevance de places de parc de 40’000 CHF, soit un montant total d’environ 650’000 CHF en faveur de la commune. Ces accords notariés ou en charge foncière, n’ont pas été contestés par les propriétaires et il m’étonne que le préavis 03/26 n’en fasse pas mention. De plus, il me semble que les règlements de construction ne sont pas respectés.

Si certes quelques opposants au projet des fondations pour des logements intergénérationnels se trouvent être membres de la municipalité ou du conseil communal, la volonté populaire exprimée démocratiquement est toujours de poursuivre dans le respect de la loi cantonale et surtout dans le fait que l’autorité municipale a dû certainement délivrer des permis d’habiter ne respectant pas les décisions ayant permis de lever les oppositions des 3 bâtiments concernés 47, 48, 64.

En vous remerciant de bien vouloir procéder très rapidement à la correction des informations de ces documents publiés, à donner lecture aux conseillers communaux de mon courrier et avec mes salutations distinguées.

Permis d’établissement pour Confédéré en 1982

A la suite d’une discussion avec des collègues au sujet d’ICE (Immigration and Customs Enforcement) soit la police fédérale américaine de l’immigration, rattachée au département de la Sécurité intérieure, chargée de traquer, arrêter et expulser les sans-papiers, il m’est revenu en tête que la Suisse avait aussi des contrôles de l’immigration entre Suisses ; certes moins musclés et incomparables à ICE ; dans les années 80.

Evidemment que mes interlocuteurs ne m’ont pas cru !

En faisant de l’ordre, j’ai retrouvé la preuve que je connais ce sentiment d’être un étranger en Suisse !

Le fait d’être bernois donc « étranger au Pays de Vaud » mais allié à une Vaudoise, impliquait un devoir d’annonce dans la commune de résidence. Comme dans les aéroports d’aujourd’hui, avec des guichets pour les Européens (Vaudois) et un guichet pour les Suisses (non Vaudois) et autres pays.

C’était en 1982 alors vous comprendrez pourquoi j’ai peut-être une certaine sensibilité envers l’accueil des êtres différents malgré la présence de mon nom de famille dans les archives bernoises depuis 1575.


News Affaires Dittli et bouclier fiscal article « Le Courrier » 21.1.26

Lien sur l’intervention en plénum

Extrait de l’article avec l’autorisation de l’auteur

Pour être complet, l’expression utilisée à la question 2 soit :

Comment est-il possible de répartir les départements à une novice dans un département aussi important, transversal et véritable serpent de mer que les finances du capitaine Jules Berne ?

Il faut bien comprendre mon allusion à l’ouvrage de Jules Verne, le Serpent de mer. C’est volontairement et avec humour au 3ème degré – certes- , que je faisais un clin d’oeil à un « Jules qui est à Berne » responsable un temps soit peu de ce bazar vaudois à mes yeux !

Lien sur le texte de référence

Lien sur les questions posées « Expertise financière 4.0, comment mettre la charrue avant les bœufs ! » en juin 2025


Affaires Dittli et bouclier fiscal : un an de procédures et surtout d’annonces dans les médias

Un an que les dysfonctionnements et révélations sur le bouclier fiscal défraient l’actualité vaudoise.

En début 26, le gouvernement, la délégation des commissions des finances et de gestion, le bureau du Grand Conseil ont décidé de publier les rapports. Dans la foulée, le Ministère public a annoncé l’ouverture d’une procédure pénale au sujet de ce paravent. Ces actions ne sont pas anodines et surtout la temporalité de ces communications m’interpelle.

La citation “La peur est un bouclier qui ne protège même pas les sages” résume peut-être la motivation du gouvernement à ne pas laisser le Grand Conseil mettre son nez dans ce dossier.

Le bureau du Grand Conseil chute de son pavois en préférant proposer la Cour des comptes pour analyser la situation dans un souci d’économie financière. Si certes la Cour est une autorité indépendante, elle est financée par le Canton. Elle n’émet que des recommandations.

Est-ce que le bureau a pu étudier les réponses données par le Conseil d’Etat suite aux questions posées en mai 2025 par le plénum en relation avec les frais engagés par les rapporteurs Studer, Paychère, coordinateur de crise en classe 18 de l’échelle des salaires et autres personnes consultées par le SAGEFI ?

Est-ce que le bureau juge que ses pairs n’ont pas les compétences spécifiques informatiques, financières ?

Pour tuer toutes velléités du parlement de soutenir une commission d’enquête, comme par enchantement et après des mois d’interrogations, le Ministère public ouvre une enquête pénale !

En espérant que les 4’000 bénéficiaires du bouclier, les 134 députés exclus des pièces justificatives et les 200’000 Vaudois n’ayant pas été mis au bénéfice d’une déduction fiscale liée à une interprétation absconse de l’indexation des coûts de la vie depuis 2008, ne seront pas convoqués par le ministère public dans un souci d’économie !

La lecture des rapports omet le point essentiel et crucial de l’affaire Dittli. Soit la prestation de serment des Conseillers d’Etat en 2022.

La prestation de serment est claire : « Vous promettez de nommer toujours celui que vous croirez le plus éclairé à l’emploi.»

Qui au gouvernement est responsable de l’organisation ?

Comment est-il possible de répartir les départements avec une novice dans un département aussi important que les finances ?

Bien des syndics vaudois de milice sont extrêmement sensibles à l’arrivée de nouveaux collègues inexpérimentés afin de trouver les mots permettant de démontrer que le dicastère est assez compliqué pour ne pas blesser son collègue compétent dans tous les domaines sauf dans ce serpent de mer que sont les finances publiques !

Est-ce de la faute du peuple vaudois, si le responsable de l’organisation du Conseil d’Etat a mal distribué les rôles de cette mauvaise pièce de théâtre ?

Il est PRIMORDIAL de nommer une commission d’enquête parlementaire afin de respecter le peuple vaudois et ses parlementaires.

Budget 2026 de l’Etat de Vaud vu de l’Unil

Une approche qui résume mes différentes interventions depuis des années  (avec quelques nuances) aux sujets :

  • des amortissements selon MCH2,
  • des taux d’intérêts sur aucun emprunt et
  • de la BNS sans une règlement cantonal qui précise la manière d’affecter ces montants.

C’est un véritable plaisir de prendre le temps d’écouter et de voir cet extrait de vidéo et de constater que le gouvernement ne sait plus comment se débattre dans la situation qu’il a engendré dès le budget 2025 avec sa politique d’imposition arrangée au coin d’une table entre le PLR et le PS.

Cela n’a pas duré en 2025.

CQFD

Source de l’exposé complet : https://www.youtube.com/watch?v=H96iMgTPYJs

,

Amendement Décret art 74 sur la loi gains immobiliers 23% REFUSE

Amendement loi GI art 74 al 2 nouveau et autres

Passage de 5/12 à 23% avec correction du barème d’imposition

Il faut admettre que la proposition faite est intéressante. La subtilité d’amener un nouveau barème d’un article non ouvert, par son intégration dans un article ouvert, s’inscrit dans la magie des fameuses poupées russes.

Bravo, bien joué et je plains les informaticiens qui vont devoir régler la problématique de gestion des années qui ne coïncident pas avec la durée de la mesure inscrite dans l’article proposé. Cela ressemble, je crois, à un cas déjà soulevé.

Est-ce par contre une solution répondant à la problématique du report de charges du canton ; pratiquant la même politique des poupées russes ; puisant dans le porte-monnaie des communes sachant que ces dernières puisent dans le même portemonnaie que le canton, soit le citoyen propriétaire qui lui-même, puisera au bout de la chaîne dans le portemonnaie du citoyen locataire ?

Est-ce cela que nous voulons ?

Si nous prenons un peu de HAUTEUR, comment un Conseil d’Etat, composé d’anciens élus de proximité, peut oublier qu’il y a des lignes rouges à ne pas franchir à savoir : proposer d’augmenter la ponction de 39’000’000 CHF dans le portemonnaie des communes sans en provoquer leurs ires ?

D’autant plus que je ne sais pas comment interpréter l’article 8 de la NPIV. Qui dit :

1 Les communes qui perçoivent des impôts conjoncturels doivent en verser une partie à raison de

a. 50% des revenus liés aux droits de mutation, aux impôts sur les gains immobiliers et aux impôts sur les successions et donations;

Ces gains immobiliers font partie intégrale des accords canton – communes négociés depuis plus de 15 ans. Le Conseil d’Etat a vendu sa solution devant le Grand Conseil en jurant que le système était le bon mais toujours avec cette petite musique du frein à l’endettement.

Le canton et ses députés, ne peuvent pas déontologiquement balayer un état d’esprit qui se voulait à l’apaisement avec les communes en ouvrant une brèche alors que la nouvelle péréquation, introduite en 2025, a été portée par le Conseil d’Etat. Ce dernier n’a pas encore assez de recul pour analyser les effets réels de la mesure sur les gains aléatoires de 272 millions portés en diminution de la PCS dont font partie les gains immobiliers avec les impôts sur les successions et les droits de mutations.

Pour ma part, il m’est inconcevable de soutenir la proposition de la majorité de la CoFin. Cette proposition tendant à modifier le barème du taux des gains immobiliers est un risque énorme pour toutes les communes. La proportion d’augmenter une tranche de 10% et les autres entre 9 et 1% me perturbe. Je crains que l’effet sur la globalité ne soit pas à la hauteur des montants articulés.

En cas de gains aléatoires inférieurs dans l’avenir, ce sont toutes les communes qui subiront une plus grande ponction des montants de la facture sociale.

Se lancer dans une projection sur 5 ans avec la volatilité des gains immobiliers alors que l’enjeu est un énorme risque. C’est de l’astrologie !

Nous ne pouvons pas bâtir sur une base aussi instable que les gains immobiliers à la baisse depuis 2021.

Seuls les impôts sur les successions doivent être privilégiés. Ils sont certes aléatoires mais les communes ne comptent pas sur eux pour établir leurs budgets. C’est une poire pour la soif.

D’un point de vue philosophique, il semble évident que le thème successions est en lien étroit avec les prestations médicales offertes à notre population indépendamment des territoires communaux.

Le Conseil d’Etat pourrait se remémorer les propositions des communes lorsqu’il était à la table des négociations.

Je ne voterai aucune proposition n’allant pas dans le sens du retrait de ce décret de la loi sur les gains immobiliers car des pistes plus adaptées et sans reporter des charges sur notre population existent.

Au pire des cas, il me reste la possibilité de déposer l’amendement suivant :

Art. 1

1 En dérogation à l’article 74, alinéa 1er de la loi du 4 juillet 2000 sur les impôts directs cantonaux (LI), la part communale du produit de l’impôt sur les gains immobiliers pour les exercices comptables 2026 et 2027 est de 23 50%.

,

Courriel reçu parmi d’autres au sujet du budget 2026 et ses coupes salariales

Position des interpellants

Monsieur,

Je me permets de vous contacter en tant qu’employé du service public.

J’ai pu voir que vous avez voté « oui » lors du premier débat parlementaire pour une entrée en matière concernant la contribution de crise.

Considérant cette contribution de crise comme particulièrement injuste envers les employé.e.s qui donnent le meilleur d’eux-mêmes chaque jour au travail et au vu du vote des autres membres de notre parti, j’aurais bien aimé comprendre les éléments qui vous ont amené à accepter cette entrée en matière et connaître votre position pour le 2e (et éventuel 3e) débat.

Dans l’attente de votre retour et vous souhaitant une bonne suite de session parlementaire, je vous envoie, Monsieur, mes respectueuses salutations.

Réponse :

Permettez-moi de vous remercier pour votre message.

Les propos que je tiens ont été tenus lors de la discussion de groupe avant le débat en plénum.

 De refuser l’entrée en matière est contraire à ma sensibilité de la démocratie.

 Après plus de 30 ans dans la politique de proximité, je ne comprends pas l’idée de refuser de dialoguer.

D’ailleurs la presse n’a pas manqué de relayer ce refus de dialoguer des partis de gauche. La population n’apprécie pas forcément cet état de fait.

 Le plénum possède une majorité de droite. Refuser d’entrer en matière est absurde. Les positions des PLR, UDC et V’L sont connues. Ce combat politique pour 24 millions est un choix sciemment orchestré par le gouvernement.

Si le dialogue est inexistant entre les syndicats et le gouvernement, il ne reste plus que le plénum pour tenter de modifier un tant soit peu la solution proposée.

 La gauche n’a pas présenté d’amendement à l’article 1. Proposer de prélever 0.2% ou autre valeur à la place de 0.7% n’entre pas en ligne de compte alors que le gouvernement a fait un geste en baissant de 0.8 à 0,7%.

L’amendement de la gauche à l’article 2 n’avait pas de chance de passer. Prendre 21% sur 3 ans est combattu par le Conseil d’Etat.

Regardez mon vote et vous voyez que je soutiens cette proposition.

Sans entrer en matière les amendements de notre collègue Raedler n’aurait été présentés sur la défiscalisation de la contribution et de la participation des anciens conseillers d’Etat à la ponction.

En 2003, 2004 j’ai connu ces ponctions de solidarité à l’époque. Elles étaient fiscalisées alors je considère que dans le débat actuel c’est une petite avancée.

Un amendement, à l’article 3, adoucit le projet gouvernemental. Il propose de relever les classes soumises à la ponction des 0.7%.

C’est à nouveau un espoir de faire bouger le décret.

<![if !vml]><![endif]>


Pour avoir une chance de faire passer cet amendement, il fallait bien en parler ! Donc entrer en matière ! 68 oui contre 64 non.

 Au vote nominal, le résultat est :

<![if !vml]><![endif]>

Et refusé par 71 voix contre 70.

 Vous auriez préféré que 15 députés de la CoFin décident pour les 135 autres sans débattre de cette proposition.

 Au vote final de l’article 3, l’amendement ayant été refusé il ne reste que la proposition du conseil d’Etat. Alors que faire, voter non à la solution de l’Etat de ne pas prélever la contribution de crise jusqu’à la classe 5 ou refuser l’article comme la gauche le manifeste et donc ENLEVER la diminution des classes 5 !!! Cherchez l’erreur.

 Il faudrait demander à mes collègues pourquoi ils ont refusé l’article 3 non amendé sans que cela vous offusque.

<![if !vml]><![endif]>

 Libre à eux de préférer garder une posture que d’assurer au minimum la proposition du gouvernement soit d’exclure la ponction jusqu’au classe 5. Si la droite votait comme la gauche, le refus de cet article remet toutes les classes de l’échelle cantonale à une ponction de 0.7%.

 Ce n’est pas vision.

 Il me reste une proposition au travers du budget.

Si la loi sur l’utilisation des préfinancements est acceptée (90% de chance), il faudra tenter de déposer un amendement au budget de 24 millions de dépenses de salaires et utiliser un préfinancement ou la contribution BNS de 24 millions pour équilibrer le budget.

 J’espère avoir répondu à votre demande.

Je reste à votre entière disposition pour toutes informations complémentaires devant un express si vous le voulez.

 Recevez, Monsieur, mes salutations les plus distinguées.

,

Tableau des déductions fiscales 2026 en fonction de la LI (Détermination 2.12.25)

L’EMPD sur le budget 2026, à la page 40, donne des explications au sujet de la progression à froid en fonction de la loi sur les impôts article 42a et 60.

Je relève les explications du Conseil d’Etat.

DGF – Progression à froid

Pour éviter que les conséquences de l’inflation aient également des impacts fiscaux et partant réduisent d’autant le pouvoir d’achat des contribuables, les barèmes et déductions sont adaptés en 2026 en vertu des art. 60 et 42a de la loi sur les impôts cantonaux du 4 juillet 2000 (LI), l’IPC au 30 juin 2025 (base 100= 2000) s’élevant à 116,0 contre 115,9 au 30 juin 2024. 

Cet ajustement, pour les personnes physiques, des barèmes et des déductions ne nécessite pas de modification légale, l’art. 60 LI prévoyant une indexation automatique. Ainsi, au moyen de la progression à froid, les conséquences de l’inflation n’ont pas de conséquences fiscales pour les contribuables, les barèmes et les déductions étant adaptées selon le mécanisme prévu à l’art. 60 LI.

Le Conseil d’Etat confirme que la loi LI suffit à régler la progression à froid et que le mécanisme prévu s’applique.

Cependant, il me semble que le mécanisme n’est pas appliqué de façon cohérente avec le but recherché soit « éviter que les conséquences de l’inflation réduisent le pouvoir d’achat des contribuables ».

Avec un peu de bon sens, regardons l’évolution des montants des déductions fiscales pour un couple, code 725, entre 2019 et 2025.

L’inflation a augmenté de 6.5 points mais le montant de déductions fiscales est resté à 1’300 CHF alors que la valeur aurait dû passer à 1’400 CHF.

L’ACI a raison de dire que le calcul se fait sur année n/ année n-1 mais seulement lorsqu’il y a eu augmentation dans l’année n-1. 

Quand tel n’est pas le cas, parce que l’on reste en dessous de l’arrondi, on doit se référer à la dernière année où l’on a adapté pour la dernière fois le montant concerné.

Sans quoi, on perd chaque année le « bout d’indexation » non répercuté en raison de l’arrondi inférieur et se retrouve avec des montants qui n’ont pas bougé depuis 2009, contrairement à la plupart des autres montants … Et ce seront toujours les montants les plus bas qui « resteront en rade » à défaut d’atteindre les 50/500 CHF.

Comprendre l’article 60 LI Vaud et l’IPCVdef

Fort de ces explications, permettez-moi de vous proposer une détermination invitant le Conseil d’Etat à présenter le tableau des déductions pour famille 2026, code 725, indiquant les montants de déductions suivantes et de les appliquer dans les paramètres de la routine informatique de calcul.

(Modification de la loi inutile ; seulement modification paramètre informatique)

Déductions Famille 2026 code 725

  •   1’400 CHF couple
  •   2’900 CHF pour famille monoparentale
  •   1’100 CHF enfant à charge

Avec mes remerciements.

, ,

Budget 2026 statu quo déductions fiscales, comment !

A la lecture de l’EMPD du budget 2026 publié, un point m’a interpellé.

Il s’agit de la partie de loi sur les impôts. Le Conseil d’Etat parle de statu quo des déductions fiscales pour le citoyen vaudois y compris pour le code 725.

Dans le but de préparer l’analyse du dit budget, j’ai l’honneur de questionner le Conseil d’Etat sur la valeur de la déduction fiscale des familles monoparentales pour 2026.

Selon la méthode de calcul indiquée par l’autorité, nous arrivons à une valeur de :

Montant déductions selon la loi : 2’800 CHF pour familles monoparentales en 2024-2025

116 / 112.5 = 1.0311

2800 * 1.0311 = 2887.1

Arrondi à 2900 CHF

Est-ce bien la valeur que les Vaudoises et les Vaudois auront droit en remplissant leurs feuilles d’impôts ?

Tableau des déductions 2025

N’hésitez pas à signer l’initiative SOLAIRE

Imprimer la feuille, signer et retourner le document aux stands des samedis ou ce formulaire – même partiellement rempli – est à renvoyer aussi vite que possible à :

Initiative solaire, Case postale 6094, 2500 Bienne

Un grand MERCI à vous

Signez maintenant l’initiative solaire !
Nous 💙 la protection climatique : le courant solaire est bon
pour le climat, car sa production n’émet pas de CO2.
Nous 💙 la sécurité de l’approvisionnement : l’énergie solaire
est produite là où on la consomme, ce qui met fin à notre dépendance
envers les énergies fossiles étrangères.
Nous 💙 le courant abordable : le soleil brille gratuitement. Une
fois posée, une installation solaire produit du courant solaire
bon marché et propre durant des décennies.
www.initiativesolaire.ch

, ,

Des erreurs de référence dans les réponses du Conseil d’Etat au sujet des déductions fiscales !

Lors de la séance du 16 septembre 2025 au point 29 de l’ordre du jour, au sujet des déductions fiscales des familles monoparentales, des couples et des enfants, la Présidente du Conseil d’Etat déclare ; je cite

s’agissant de la page 5, qui concerne l’IPC, il y a effectivement eu des erreurs s’agissant les éléments de référence. En revanche tous les calculs sont justes et je peux vous l’assurer parce qu’en plus c’était contrôlé par CCF. Il y a uniquement ces erreurs de frappe mais les chiffres sont justes et vous pouvez vous y fier.

Mis à part le fait que les calculs peuvent être justes, avec des éléments de référence faux qui peuvent modifier les montants des déductions peut-être justes mais peut-être faux.

C’est ainsi que j’ai l’honneur de demander au Conseil d’Etat :

Si ce dernier entend transmettre la version corrigée de ses réponses 24_REP_269 du 5 mars 2025 à la suite de l’interpellation 24_INT_157 en fonction du débat du 16 septembre 2025 annonçant des erreurs de référence ?

, ,

Taux de l’IPC de référence de la loi sur les impôts directs article 42a

Pour donner suite à la réponse orale de Madame la Présidente du Conseil d’Etat lors de la séance du 16 septembre 2025 au point 29 de l’ordre du jour, permettez-moi de demander un complément d’information.

La Présidente du Conseil d’Etat dit que :

Monsieur le Président, Mesdames, Messieurs les députés, s’agissant de la page 5 concernant l’IPC, il y a effectivement eu des erreurs s’agissant les éléments de référence. En revanche tous les calculs sont justes je peux vous l’assurer parce qu’en plus c’était contrôlé par CCF.

Donc il y a uniquement ces erreurs de frappe mais les chiffres tels qu’ils sont, tels qu’ils sont donnés, donc les calculs sont justes et vous pouvez vous y fier.

Dans le but de bien comprendre la coquille, l’erreur de frappe ou du taux de la dernière compensation de référence détectée par le Conseil d’Etat dans sa réponse à la page 3 indique un IPC de référence à 109.5.

Comment le Conseil d’Etat explique-t-il ce taux de 109.5 alors que selon la base 100 = mai 2000, le taux maximal de référence IPC était de 109.6 avec un énorme doute que la pleine compensation ait été appliquée selon l’article 60 de la progression à froid ?

Simple question délai de réponse : 1 mois

, ,

Interprétation de la loi sur les impôts directs article 42a

Pour donner suite à la réponse orale de Madame la Présidente du Conseil d’Etat lors de la séance du 16 septembre 2025 au point 29 de l’ordre du jour, permettez-moi de demander un complément d’information.

La Présidente du Conseil d’Etat dit que :

Monsieur le Président, Mesdames, Messieurs les députés, s’agissant de la page 5 concernant l’IPC, il y a effectivement eu des erreurs s’agissant les éléments de référence. En revanche tous les calculs sont justes et ça je peux vous l’assurer parce qu’en plus c’était contrôlé par CCF.

Donc il y a uniquement ces erreurs de frappe mais les chiffres tels qu’ils sont, tels qu’ils sont donnés, donc les calculs sont justes et vous pouvez vous y fier.

Dans le but de bien comprendre la coquille, l’erreur de frappe ou du taux de la dernière compensation de référence détectée par le Conseil d’Etat dans sa réponse à la page 5 :

Quelle est la loi ou l’interprétation de la loi LI art.42a ; peut-être à l’opposé de la volonté du législateur ; qui indique qu’il suffise qu’un des 3 montants soit adapté pour que les 2 autres montants prennent comme référence le taux de la dernière compensation accordée pour tous les montants que cela soit couple marié ou enfant ; qui dans l’interprétation cantonale ; n’ont pas été adapté depuis des années ?

Le mystère des déductions fiscales pour le petit peuple vaudois Version plénum et résolution refusée

Simple question délai de réponse : 1 mois

, ,

Coquille dans le réponse aux mystères des déductions fiscales 2025

Pour donner suite à la réponse orale de Madame la Présidente du Conseil d’Etat lors de la séance du 16 septembre 2025 au point 29 de l’ordre du jour, permettez-moi de demander un complément d’information.

La Présidente du Conseil d’Etat dit que : (INT Lohri 24_INT_157 – publié.pdf) Date du dépôt 05.11.2024

Monsieur le Président, Mesdames, Messieurs les députés, s’agissant de la page 5 concernant l’IPC, il y a effectivement eu des erreurs s’agissant les éléments de référence. En revanche tous les calculs sont justes et ça je peux vous l’assurer parce qu’en plus c’était contrôlé par CCF.

Donc il y a uniquement ces erreurs de frappe mais les chiffres tels qu’ils sont, tels qu’ils sont donnés, donc les calculs sont justes et vous pouvez vous y fier.

Dans le but de bien comprendre la coquille ou l’erreur de frappe détectée par le Conseil d’Etat dans sa réponse à la page 5 :

Comment est-il possible de prendre le nombre 114.4 comme taux de référence de la dernière compensation afin de calculer la déduction fiscale pour les familles monoparentales alors que la dernière compensation de cette déduction, citée à la page 5 lignes 6 et 7 après le tableau, indique une  valeur de 112.5 et avoir les mêmes nombres du taux d’augmentation ?

Note :  Indexation PF 2024 = (115.9/114.4) x 100 = 101.31%

Lohri :  Indexation PF 2024 = (115.9/112.5) x 100 = 103.02%

Simple question délai de réponse : 1 mois